
Assurance restaurant immédiate : souscrire et obtenir son attestation en ligne
Oui, on peut assurer un restaurant en ligne et recevoir une attestation d’assurance immédiatement, à condition de choisir un contrat conçu pour être souscrit à distance et d’avoir sous la main les informations sur votre établissement. Chez Spoon, le devis se fait en quelques minutes et l’attestation est délivrée dès la souscription. Voici comment cela se passe, ce qu’il faut préparer, ce que prouve ce document et quelles garanties vérifier avant de valider.
SPOONObtenez votre attestation rapidementSPOON propose une souscription en ligne à une assurance multirisque adaptée aux restaurants, avec une attestation délivrée immédiatement.1Décrivez votre établissement2Obtenez un devis en ligne3Choisissez vos garanties4Recevez votre attestationDécouvrir l’assurance restaurant
En bref
Une assurance multirisque restaurant peut se souscrire 100 % en ligne : devis rapide, signature, puis attestation d’assurance immédiate chez Spoon.
Préparez votre activité, votre adresse, votre statut (locataire ou propriétaire), vos effectifs et votre chiffre d’affaires : c’est ce qui accélère le devis.
L’attestation sert à prouver que vous êtes couvert : bailleur, banque, mairie ou partenaire peuvent la demander.
Rapidité ne veut pas dire garanties au rabais : vérifiez au minimum les pertes d’exploitation, les denrées réfrigérées et la responsabilité civile.
Chez Spoon, les formules démarrent à 15 € par mois pour l’assurance multirisque restaurant HCR.
Table des matières
Peut-on vraiment être assuré le jour même ?
Les informations à préparer avant le devis
Ce que prouve l’attestation d’assurance
Quelles assurances sont obligatoires pour un restaurant ?
Quelles garanties vérifier avant de valider ?
Combien coûte une assurance restaurant ?
Notre point de vue de spécialistes
Souscrire chez Spoon
Les étapes pour obtenir votre attestation
FAQ
Sources
Peut-on vraiment être assuré le jour même ?
Oui, quand le parcours est entièrement numérique. Le principe est simple : vous décrivez votre établissement, l’assureur calcule une cotisation, vous choisissez vos garanties, vous validez, et le document qui atteste de votre contrat vous est remis dans la foulée. C’est ce que propose Spoon, assureur spécialisé dans les métiers de la restauration : un devis en ligne en quelques minutes et une attestation immédiate.
Ce fonctionnement répond à un besoin très concret du restaurateur. Il y a des moments où l’attestation est urgente :
la remise des clés d’un local, quand le bailleur veut voir votre justificatif avant de vous laisser entrer ;
la signature d’un bail commercial ou d’un prêt professionnel ;
une demande d’autorisation de terrasse ou une réponse à un fournisseur, un organisateur d’événement ou une plateforme de livraison ;
le rachat d’un fonds de commerce, où l’on ne peut pas ouvrir un jour sans couverture (notre article sur la reprise de restaurant et l’assurance à prévoir détaille ce cas).
Dans ces situations, attendre plusieurs jours un contrat papier fait perdre du temps et parfois de l’argent. Un parcours en ligne supprime les allers-retours : vous gérez vous-même, depuis le comptoir ou le bureau, ce qui prenait auparavant une série d’appels et d’envois.
Ce qui peut retarder l’attestation
L’immédiateté suppose un dossier complet et cohérent. Trois situations ralentissent en général le processus, quel que soit l’assureur :
Des informations manquantes ou imprécises : activité mal décrite, surface oubliée, chiffre d’affaires non renseigné.
Une activité atypique : par exemple un hôtel-restaurant, une dark kitchen avec livraison ou un traiteur avec événements extérieurs, qui demandent de choisir les bonnes garanties.
Un risque particulier : local ayant déjà subi des sinistres, équipements spécifiques, activité de nuit.
Si votre cas sort du cadre standard, mieux vaut demander un accompagnement dans le choix des garanties plutôt que de cocher des options au hasard. C’est un service que nous assurons chez Spoon, selon votre activité.
Les informations à préparer avant le devis
Un devis rapide dépend de la qualité de vos réponses. Avant de commencer, rassemblez ces éléments :
Information | Pourquoi elle compte |
|---|---|
Type d’activité (restaurant traditionnel, pizzeria, brasserie, crêperie, fast-food, traiteur, dark kitchen, cave…) | Les risques ne sont pas les mêmes : friture, four à bois, livraison, alcool |
Adresse et surface de l’établissement | Elles servent à évaluer le risque incendie, dégâts des eaux et vol |
Statut : locataire, propriétaire ou propriétaire du fonds seulement | Il détermine qui doit couvrir les murs et les risques locatifs |
Effectif et présence de salariés | Il influe sur la responsabilité civile et sur les accidents |
Chiffre d’affaires annuel | Il sert à dimensionner les pertes d’exploitation |
Valeur du matériel et du stock | Elle fixe le capital à garantir pour le mobilier, les machines et les denrées |
Existence de terrasse, de livraison, de vente d’alcool | Ces éléments modifient les garanties à prévoir |
Gardez aussi votre numéro SIRET (ou les informations de la société en cours de création), vos coordonnées et un moyen de paiement. Le bail commercial ou l’acte d’achat est utile pour vérifier ce que le propriétaire vous impose en matière d’assurance : certains baux exigent par exemple une couverture précise des risques locatifs.
Une astuce simple : estimez honnêtement votre chiffre d’affaires et la valeur de votre stock. Sous-déclarer pour faire baisser la cotisation est une fausse économie, car une indemnisation se calcule sur ce qui a été déclaré.
Ce que prouve l’attestation d’assurance
L’attestation est la preuve écrite que votre contrat existe et qu’il est en cours de validité. Elle précise en général l’assuré, l’adresse de l’établissement, l’activité couverte, les garanties souscrites et la période de couverture. Elle ne remplace pas le contrat, qui reste le document de référence pour connaître les plafonds, les franchises et les exclusions.
Selon Legalstart, l’attestation d’assurance professionnelle est demandée automatiquement en cas de sinistre, pour indemniser les victimes, et peut aussi être exigée avant de conclure un contrat afin de rassurer partenaires et clients. Concrètement, vous la présenterez à :
votre bailleur, au moment du bail ou chaque année si le bail le prévoit ;
votre banque, lors d’une demande de financement ;
la mairie, pour une extension de terrasse ;
vos clients et organisateurs, si vous êtes traiteur ou si vous intervenez lors d’événements ;
vos fournisseurs et plateformes, selon leurs conditions.
Conservez toujours une copie numérique à jour et pensez à la renouveler en cas de changement d’activité, d’adresse ou de montant de chiffre d’affaires.
Quelles assurances sont obligatoires pour un restaurant ?
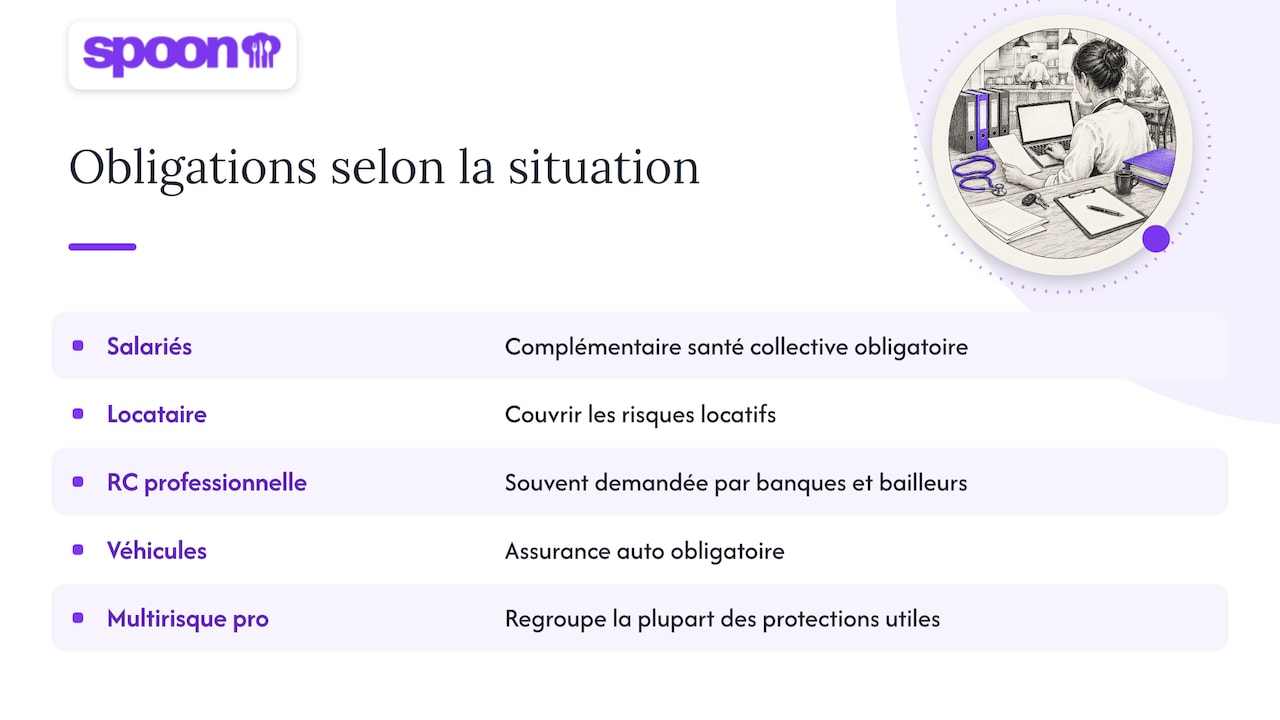
La loi n’impose pas une « assurance restaurant » unique. Les obligations dépendent de votre situation, et il faut distinguer ce qui est imposé par la loi de ce qui est exigé par le bail, la banque ou le bon sens.
Pour vos salariés. Tout employeur du secteur privé doit proposer à ses salariés une complémentaire santé collective, comme le rappelle Entreprendre Service-Public. Si vous employez du personnel, cette obligation concerne votre restaurant. Spoon propose aussi une mutuelle des salariés de restaurant, ainsi qu’une mutuelle du gérant à partir de 30 € par mois et une prévoyance du dirigeant à partir de 25 € par mois.
Pour les murs et le local. Si vous êtes locataire, votre bail impose généralement de couvrir les risques locatifs : incendie, explosion, dégâts des eaux. Si vous êtes propriétaire, les garanties dépendent de votre contrat. Notre article sur l’assurance bar restaurant, locataire ou propriétaire explique comment s’y retrouver.
Pour l’exploitation. La responsabilité civile professionnelle est le socle : elle couvre les dommages que vous ou votre personnel causez à un client ou à un tiers, par exemple une intoxication alimentaire ou une chute. Même lorsqu’elle n’est pas imposée par un texte pour votre activité, banques, bailleurs et partenaires la demandent presque toujours. Notre guide sur la RC pro en restauration détaille ce qu’elle prend en charge.
Pour les véhicules. Un scooter de livraison ou un utilitaire doit être assuré au titre de l’assurance auto, un contrat distinct d’une multirisque.
En pratique, une multirisque professionnelle regroupe en un seul contrat la plupart des protections utiles au quotidien. C’est ce qui rend la souscription rapide : un seul questionnaire, un seul devis, une seule attestation.
Quelles garanties vérifier avant de valider ?
Aller vite ne doit pas vous faire passer à côté de l’essentiel. Voici les garanties à contrôler pour un restaurant, un café, une pizzeria ou un hôtel-restaurant. La multirisque Spoon comprend notamment l’incendie, les dégâts des eaux, les intoxications alimentaires, les chutes de clients ou d’employés, la perte de marchandises réfrigérées, le vol ou l’effraction, la responsabilité civile occupant, les pertes d’exploitation et des services d’urgence 24h/24.
Les pertes d’exploitation
C’est la garantie qui vous permet de continuer à payer charges et salaires pendant que l’établissement est fermé après un sinistre. Pierre Fruchard, cité par Pappers, recommande la plus grande vigilance sur la durée d’indemnisation : pour un restaurant, 18 mois sont souvent préférables aux 12 mois standards, parce que les délais de remise en conformité des hottes et des cuisines après un incendie s’allongent. Pour comprendre le calcul, consultez notre guide de l’indemnisation des pertes d’exploitation.

Les denrées et le froid
Une panne de chambre froide ou une coupure d’électricité peut détruire un stock en une nuit. Vérifiez que la perte de marchandises réfrigérées est bien incluse et à quel niveau de capital. Nous y revenons dans notre article sur l’assurance perte de denrées alimentaires.
La responsabilité civile et les intoxications
Un client malade après un repas, une chute dans la salle ou sur la terrasse : ces incidents relèvent de la responsabilité civile. Contrôlez les plafonds et que l’activité exacte (traiteur, livraison, vente à emporter) soit mentionnée.
Le vol, l’effraction et le matériel
Caisse, bar, machines à café, four : listez ce qui a de la valeur et vérifiez que le capital couvre le remplacement de l’ensemble.
Les spécificités selon l’activité
Chaque métier a ses propres points de vigilance :
Pizzeria : four, farine, livraison. Voir notre page assurance pizzeria.
Fast-food et restauration rapide : friteuse, amplitude horaire, livraison. Voir l’assurance fast-food.
Restaurant de sushi : chaîne du froid, produits frais. Voir l’assurance restaurant sushi.
Bar-café, brasserie, traiteur, boulangerie : terrasse, alcool, événements, fours. Chacun a sa page dédiée sur notre site.
Combien coûte une assurance restaurant ?
Le prix dépend de l’activité, de la surface, du chiffre d’affaires, de la valeur du matériel et du stock, des garanties choisies et du niveau de franchise. C’est pourquoi un devis personnalisé reste la seule façon d’obtenir un chiffre fiable pour votre établissement.
Chez Spoon, l’assurance multirisque restaurant HCR démarre à 15 € par mois, tout comme les formules pizzeria, bar-café, fast-food, traiteur, restaurant de sushi et boulangerie. La cotisation finale dépend des garanties retenues. Le paiement peut se faire au mois ou à l’année.
Pour comparer des offres, ne regardez pas uniquement la cotisation. Mettez côte à côte les mêmes éléments : durée d’indemnisation des pertes d’exploitation, capitaux garantis, franchises, exclusions, et services d’assistance.
Notre point de vue de spécialistes
Un restaurateur n’a pas le temps d’attendre. Entre le service, les fournisseurs et l’administratif, l’assurance est souvent traitée au dernier moment : la veille d’une remise de clés, d’un rendez-vous bancaire ou d’une ouverture.
C’est pour cela que nous avons construit Spoon autour de la restauration uniquement. Notre approche est de poser les bonnes questions sur votre activité, de vous proposer une couverture personnalisée et de vous remettre une attestation immédiate, pour que la paperasse ne retarde jamais l’ouverture.
Notre conviction est qu’un assureur généraliste traite un restaurant comme n’importe quelle petite entreprise, alors qu’une cuisine a ses risques propres : feu de graisse, rupture du froid, intoxication, chute en salle. Nous ajustons les garanties à votre métier, puis nous vous accompagnons dans leur choix.
Notre conseil : ne demandez pas seulement « combien ça coûte », demandez aussi « combien de temps serai-je indemnisé si je dois fermer ». C’est souvent là que se joue la survie d’un établissement.
Spoon
Souscrire chez Spoon
Si vous cherchez une couverture adaptée à votre établissement, notre assurance multirisque restaurant HCR est pensée pour les restaurants traditionnels, cafés, pizzerias, brasseries, crêperies, fast-foods, cavistes, traiteurs et dark kitchens. Elle démarre à 15 € par mois, avec devis en ligne et attestation immédiate. Vous pouvez demander votre devis d’assurance restaurant en quelques minutes.

Vous cherchez une page dédiée à votre métier ? Retrouvez nos offres pour la pizzeria, le bar-café, la brasserie ou le traiteur.
Les étapes pour obtenir votre attestation
Choisissez votre activité et ouvrez le devis en ligne.
Renseignez votre établissement : adresse, surface, statut, effectif, chiffre d’affaires, valeur du matériel et du stock.
Sélectionnez vos garanties : en cas de doute, demandez de l’aide pour les ajuster à votre activité.
Validez la souscription et réglez au mois ou à l’année.
Téléchargez l’attestation et transmettez-la à votre bailleur, votre banque ou la mairie.
Mettez à jour votre contrat à chaque changement : nouvelle activité, travaux, ajout d’une terrasse ou d’un service de livraison.
FAQ
Quel est le délai pour obtenir une attestation d’assurance restaurant ?
Avec un parcours en ligne comme celui de Spoon, l’attestation est délivrée immédiatement après la souscription. Le délai peut s’allonger si votre dossier est incomplet ou si votre activité demande une étude particulière. Dans ce cas, mieux vaut anticiper plusieurs jours avant l’échéance dont vous avez besoin.
Quels documents faut-il pour assurer un restaurant ?
Il faut surtout des informations : votre activité, l’adresse, la surface, votre statut de locataire ou de propriétaire, l’effectif, le chiffre d’affaires et la valeur du matériel et du stock. Munissez-vous de votre SIRET et, si possible, de votre bail commercial. Ils permettent de choisir des capitaux cohérents.
L’attestation remplace-t-elle le contrat d’assurance ?
Non. L’attestation prouve que vous êtes assuré et pour quelle activité et quelle période. Le contrat contient le détail des garanties, des plafonds, des franchises et des exclusions. Conservez les deux.
Une mutuelle est-elle obligatoire pour mon restaurant ?
Si vous employez des salariés, oui : tout employeur du secteur privé doit leur proposer une complémentaire santé collective, selon Entreprendre Service-Public. Cette obligation est distincte de la multirisque, qui protège le local, l’activité et votre responsabilité.
Sources
Legalstart : zoom sur l’attestation de responsabilité civile professionnelle
Pappers : comment bien choisir l’assurance pour son restaurant
Entreprendre Service-Public : obligation de l’employeur en matière de complémentaire santé