
Assurance perte de denrées alimentaires : protéger le stock de votre restaurant
L’assurance perte de denrées alimentaires, aussi appelée garantie « perte de marchandises » ou « arrêt de froid », indemnise les produits périssables détruits après un événement couvert par votre contrat : panne de chambre froide, coupure d’électricité prolongée, fuite de fluide frigorigène. Pour un restaurateur, elle se trouve en général dans une multirisque professionnelle, à condition d’être activée dans le contrat. Cet article explique ce qu’elle couvre, ce qui peut limiter l’indemnisation, comment déclarer et quoi mettre en place avant le sinistre.
SPOONProtégez vos denrées avec une multirisque adaptéeSPOON propose une assurance multirisque restaurant personnalisée, avec une garantie pour les pertes de marchandises réfrigérées.Découvrir l’assurance restaurant
En bref
La garantie perte de marchandises indemnise le stock périssable détruit après un événement prévu au contrat. Elle n’est pas automatique : elle doit figurer dans vos garanties.
Les causes les plus courantes sont la panne de l’équipement frigorifique, la coupure de courant longue, la fuite de gaz réfrigérant et le dommage électrique.
Franchise, délai de carence, plafond et exclusions (défaut d’entretien, vétusté, négligence) varient d’un contrat à l’autre : lisez-les avant de signer.
Le délai de déclaration fixé par le contrat ne peut pas être inférieur à cinq jours ouvrés. Photos, relevés de température et factures fournisseurs font la différence.
Chez Spoon, la perte de marchandises réfrigérées fait partie des garanties de la multirisque restaurant, à partir de 15 € par mois.
Table des matières
Ce que couvre la garantie perte de denrées alimentaires
Quelles pannes sont couvertes ?
Franchise, délai de carence, plafond : ce qui limite l’indemnisation
Exemple chiffré : ce que change une bonne lecture du contrat
Que faire en cas de panne de frigo ou de coupure de courant ?
Protéger le stock avant la panne
Comment choisir sa garantie perte de marchandises
Spoon : une multirisque restaurant avec la perte de marchandises réfrigérées
Les bons réflexes pour être bien indemnisé
FAQ
Sources
Ce que couvre la garantie perte de denrées alimentaires
Votre stock est un actif comme un autre : viandes, poissons, produits laitiers, légumes frais, surgelés, pâtes fraîches, boissons à température dirigée. Une nuit sans froid peut représenter plusieurs centaines, voire plusieurs milliers d’euros de marchandises à jeter. La garantie perte de marchandises sert à rembourser cette valeur lorsque la perte résulte d’un événement garanti.
Concrètement, l’assureur indemnise les denrées détruites, pas l’appareil. La réparation ou le remplacement de la chambre froide relève d’autres garanties : bris de machine, dommages électriques, dégât des eaux ou incendie selon l’origine du problème. Cette distinction est la première chose à vérifier dans votre contrat : une garantie « contenu » et une garantie « matériel » sont deux lignes différentes.
Cette garantie n’est pas réservée aux restaurants traditionnels. Elle concerne tout établissement qui stocke du frais : brasserie, crêperie, pizzeria, fast-food, traiteur, caviste, dark kitchen, boulangerie. Les besoins diffèrent : un traiteur stocke des quantités importantes avant un événement, un fast-food tourne avec des volumes plus réguliers, une dark kitchen dépend entièrement de son froid pour livrer.

Les stocks concernés
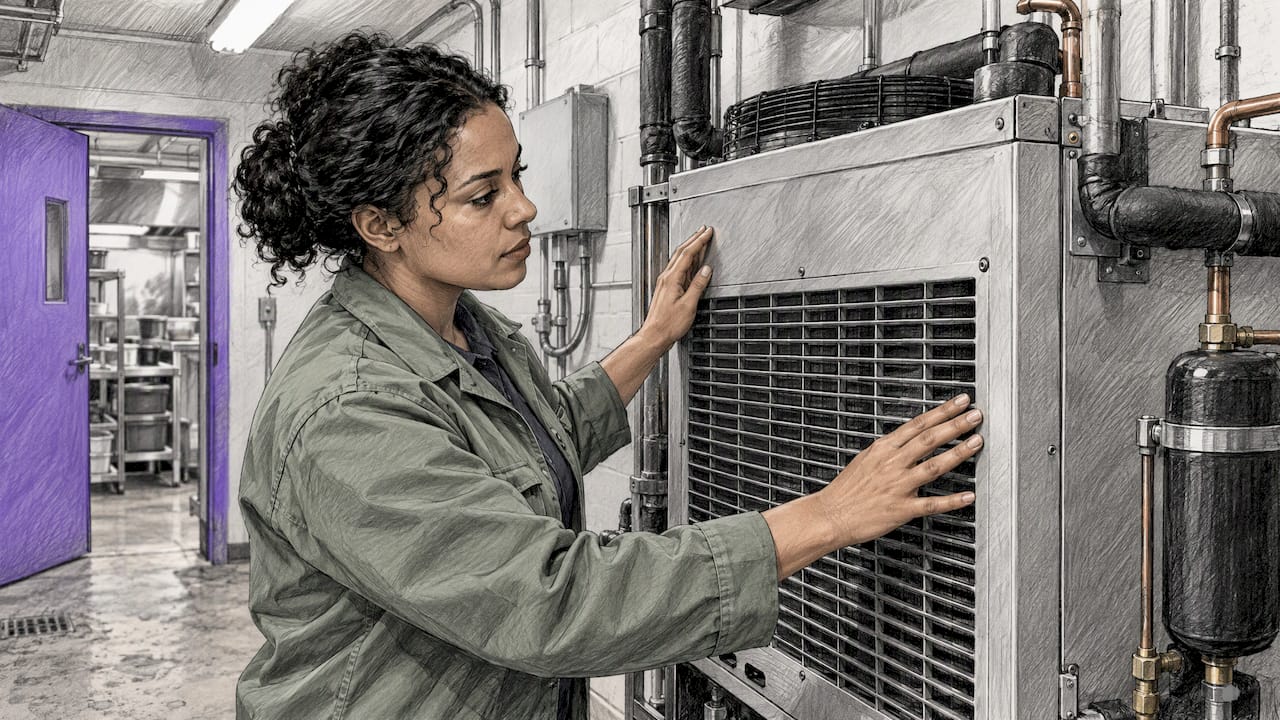
En pratique, les contrats visent les denrées périssables entreposées dans les installations frigorifiques : chambres froides positives et négatives, armoires réfrigérées, tables froides, congélateurs, vitrines réfrigérées. Certains contrats précisent une liste d’équipements ou un plafond par installation. Si vous louez une chambre froide ou si vous stockez dans un local annexe, signalez-le à votre assureur : le lieu de stockage doit être déclaré.
Quelles pannes sont couvertes ?
Les causes couvertes dépendent du contrat, mais on retrouve le plus souvent quatre familles d’événements :
La panne de l’équipement : compresseur, thermostat, carte électronique. C’est le cas du bris de machine sur un équipement frigorifique.
La coupure de courant prolongée sur le réseau public, ou une rupture d’alimentation liée à un événement garanti.
La fuite de fluide frigorigène qui empêche le groupe de produire du froid.
Le dommage électrique : surtension, court-circuit, foudre.
Les événements classiques de la multirisque (incendie, dégât des eaux, vandalisme, vol ou effraction) peuvent aussi entraîner une perte de marchandises, par exemple lorsqu’une inondation endommage le groupe froid ou qu’une effraction vise votre stock.
Situation | Ce qu’il faut vérifier dans le contrat |
|---|---|
Compresseur de la chambre froide en panne | Garantie perte de marchandises et garantie bris de machine, état d’entretien |
Coupure du réseau électrique de plusieurs heures | Durée minimale de coupure, délai de carence, justificatif du gestionnaire de réseau |
Surtension qui grille la carte électronique | Garantie dommages électriques et perte de marchandises associée |
Fuite de gaz réfrigérant | Cause couverte, rapport du frigoriste |
Dégât des eaux dans la cuisine | Extension du dégât des eaux aux denrées |
Vol ou effraction | Garantie vol, délai de déclaration plus court |
Le vol obéit d’ailleurs à une règle particulière : l’article L.113-2 du code des assurances fixe un délai de déclaration qui ne peut pas être inférieur à cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol.
Franchise, délai de carence, plafond : ce qui limite l’indemnisation
Une garantie existe sur le papier, mais son intérêt réel se joue dans les conditions. Quatre éléments reviennent dans la plupart des contrats.
La franchise
C’est la somme qui reste à votre charge après le sinistre, selon les modalités du contrat. Elle est déduite de l’indemnité. Une franchise fixe de quelques centaines d’euros n’a pas le même effet qu’une franchise exprimée en pourcentage du sinistre. Une définition claire de la franchise et du plafond aide à comparer les contrats ligne par ligne.
Le délai de carence
Certains contrats prévoient qu’une panne doit durer un minimum d’heures avant que la garantie joue, avec des seuils que l’on rencontre autour de 24 à 48 heures dans certaines polices. Si l’électricité revient ou si le groupe est réparé avant, la perte reste à votre charge. Pour un restaurant qui jette un stock en quelques heures de chaleur, un délai long peut vider la garantie de son sens : demandez la durée exacte.
Le plafond
Le plafond est le montant maximal que l’assureur peut verser au titre d’une garantie ou d’un sinistre. Comparez-le à la valeur réelle de votre stock au plus haut, par exemple la veille d’un week-end de forte affluence ou d’un banquet, et non à une moyenne.
Les exclusions
Les motifs de refus les plus fréquents sont le défaut d’entretien, la vétusté non déclarée d’un équipement ancien et la négligence manifeste : porte restée ouverte, alarme ignorée, surcharge du système. Un contrat distingue aussi la panne soudaine de la panne liée à l’usure.
Le levier le plus simple pour réduire ce risque est l’entretien régulier, tracé par écrit. Un contrat de maintenance préventive, comme l’entretien préventif des installations commerciales décrit pour la plomberie, repose sur des visites à intervalles réguliers qui détectent les défauts avant qu’ils ne deviennent des sinistres. Le principe vaut pour votre groupe froid : une visite annuelle du frigoriste, un rapport conservé, et vous pouvez prouver que l’équipement était suivi.
Exemple chiffré : ce que change une bonne lecture du contrat
Imaginons, à titre purement illustratif, une brasserie dont le groupe de la chambre froide tombe en panne un samedi soir. Le stock du jour représente 4 000 € d’achats : viandes, poissons, fromages, légumes. Le contrat prévoit une franchise de 300 € et un plafond de 5 000 €.
Avec des factures fournisseurs de la semaine, un relevé de température qui montre la dérive et un rapport du technicien, le stock détruit est justifié à 4 000 €. L’indemnité, déduction faite de la franchise, est de 3 700 €.
Sans factures ni relevés, le montant est difficile à défendre précisément et le dossier s’allonge.
Si le plafond avait été fixé à 2 000 €, la perte réelle aurait dépassé la garantie : 2 000 € moins la franchise, soit 1 700 € indemnisés pour 4 000 € perdus.
Cet exemple est fictif, mais il montre que deux chiffres du contrat, le plafond et la franchise, pèsent autant que l’existence de la garantie elle-même.
Que faire en cas de panne de frigo ou de coupure de courant ?
Les premières heures déterminent la qualité du dossier. Voici l’ordre à suivre.
Sécurisez les denrées. Gardez les portes fermées, déplacez ce qui peut l’être vers un autre froid, et triez ce qui reste consommable selon vos procédures d’hygiène. Ne conservez pas ni ne servez de produits dont la chaîne du froid est rompue.
Documentez avant de jeter. Photographiez les équipements, les affichages de température, les produits. Notez l’heure de début et de fin de la panne.
Faites constater l’origine. Appelez le frigoriste ou le technicien : son rapport établit la cause (compresseur, carte, fuite) et que la panne n’est pas due à un défaut d’entretien.
Signalez la coupure au gestionnaire du réseau si l’électricité est en cause et gardez la preuve de ce signalement.
Déclarez le sinistre à votre assureur dans le délai du contrat.
Rassemblez la valeur des marchandises : factures fournisseurs récentes, bons de livraison, inventaire du jour.
Le délai de déclaration
L’article L.113-2, 4° du code des assurances impose de prévenir l’assureur dès que vous avez connaissance du sinistre, au plus tard dans le délai fixé par le contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés. Un retard ne peut vous être opposé que si l’assureur démontre que ce retard lui a causé un préjudice, et jamais lorsqu’il est dû à un cas fortuit ou de force majeure. Le plus prudent reste de déclarer dans les 48 heures.
Les pièces à joindre
Selon un avocat qui détaille la marche à suivre après une coupure d’électricité, la déclaration peut se faire par lettre recommandée avec accusé de réception, par courriel ou via l’espace client, avec les horaires de coupure, les photos, les tickets de caisse, le rapport du technicien et la preuve du signalement au gestionnaire du réseau. Pour un restaurant, ajoutez les factures fournisseurs et vos relevés de température : ce sont elles qui justifient le montant.
En cas de doute sur la procédure, adressez-vous à votre courtier ou à votre assureur, et si le désaccord persiste sur le montant ou le refus, à un avocat spécialisé en droit des assurances.
Protéger le stock avant la panne
La meilleure indemnisation reste celle dont vous n’avez pas besoin. Quelques réflexes réduisent le risque et renforcent votre dossier le jour où il faut déclarer.
Un plan écrit en cas de panne. Le guide de la DGAL, tel que le résume un guide sur les alertes de température, recommande de définir à l’avance la conduite à tenir en cas de panne de chambre froide.
Des relevés de température tracés. Les mesures correctives et l’intervention de la maintenance se notent sur le relevé, à conserver trois ans selon ce même guide.
Une alarme testée. Seuils de déclenchement définis, report d’alarme vers une personne joignable la nuit, essais réguliers dont le résultat est enregistré. Pour les surgelés, l’enregistrement en continu est obligatoire.
Un entretien annuel du groupe froid, avec rapport conservé.
Ne pas surcharger les chambres froides et laisser circuler l’air.
Un plan B de stockage : un contact pour un froid de dépannage, des bacs isothermes, des pains de glace.
Ces pratiques ont un double effet : elles évitent la perte, et elles écartent les motifs de refus liés au défaut d’entretien ou à la négligence.
Comment choisir sa garantie perte de marchandises
Avant de signer, posez ces questions à votre assureur ou à votre conseiller, et obtenez les réponses dans les conditions du contrat :
La perte de marchandises est-elle incluse ou en option ?
Quelles causes sont couvertes : panne de matériel, coupure du réseau, fuite de fluide, dommage électrique ?
Quel est le plafond, et correspond-il à votre stock maximal ?
Quelle franchise s’applique, et y a-t-il un délai de carence ?
Quelles sont les obligations d’entretien et les exclusions liées à la vétusté ?
Quels justificatifs faut-il fournir et sous quel délai ?
Les denrées stockées hors de l’établissement, ou en livraison, sont-elles couvertes ?
La garantie perte d’exploitation prend-elle le relais si le restaurant doit fermer pendant les réparations ?
Cette dernière question est souvent oubliée : une panne de froid peut interrompre le service. Si vous voulez vérifier le reste de votre couverture, notre article sur la RC pro en restauration détaille ce que couvre l’assurance du restaurateur.
Notre point de vue : le froid est le cœur de votre exploitation
Nous assurons uniquement des métiers de la restauration, et c’est ce qui change la lecture d’un contrat. Pour un restaurateur, le stock réfrigéré n’est pas un détail : c’est la matière première de chaque service. Une multirisque pensée pour la restauration doit donc traiter la perte de marchandises réfrigérées comme une garantie centrale, pas comme une ligne cachée en bas de page.
C’est pourquoi nous accompagnons nos clients dans le choix des garanties selon leur activité. Une pizzeria, un traiteur et une dark kitchen n’ont ni les mêmes volumes ni les mêmes pics de stock : leur couverture doit refléter ces différences.
Nous défendons aussi une indemnisation simple et rapide. Un restaurateur dont la chambre froide s’arrête un samedi soir n’a pas le temps de se battre avec la paperasse : il doit savoir quoi faire, quoi photographier, et qui appeler, y compris la nuit grâce aux services d’urgence 24h/24 de notre offre.
Spoon
Spoon : une multirisque restaurant avec la perte de marchandises réfrigérées
La multirisque professionnelle de Spoon est conçue pour les restaurateurs : restaurants traditionnels, cafés, pizzerias, brasseries, crêperies, fast-foods, cavistes, traiteurs et dark kitchens. Parmi ses garanties figurent les pertes de marchandises réfrigérées, mais aussi l’incendie, le dégât des eaux, l’intoxication alimentaire, le vol ou l’effraction, la responsabilité civile occupant, les pertes d’exploitation et les services d’urgence 24h/24.

Le devis se fait en ligne en quelques minutes, l’attestation d’assurance est délivrée immédiatement et nous vous aidons à choisir les garanties selon votre activité. Les offres démarrent à 15 € par mois. Vous pouvez demander votre devis d’assurance multirisque restaurant ou consulter les pages dédiées : assurance pizzeria, assurance traiteur ou assurance fast-food. En cas de sinistre, la page déclarer un sinistre vous indique la marche à suivre.
Les bons réflexes pour être bien indemnisé
Quatre habitudes font gagner du temps le jour du sinistre.
Gardez vos factures fournisseurs accessibles, en version numérique : elles justifient la valeur des viandes, poissons, produits frais et surgelés détruits.
Archivez les rapports d’entretien du groupe froid et des chambres froides.
Déclarez les équipements anciens à votre assureur plutôt que de les laisser passer sous silence : une vétusté non signalée peut entraîner un coefficient de vétusté ou un refus.
Relisez votre contrat chaque année, surtout si votre activité a changé : ouverture d’une vente à emporter, d’une dark kitchen, d’un service traiteur, nouveau local de stockage.
Si vous exploitez un bar restaurant et hésitez sur la couverture à choisir selon votre statut, notre guide assurance bar restaurant précise ce qui change entre locataire et propriétaire.
FAQ
Mon assurance habitation ou mon assurance de particulier couvre-t-elle les denrées de mon restaurant ?
Non, les denrées d’un établissement professionnel relèvent d’un contrat professionnel. Une garantie de ce type, souvent présente dans les contrats de particuliers pour un congélateur domestique, ne vise pas un stock commercial. La multirisque professionnelle est le contrat adapté, avec la perte de marchandises activée.
Une coupure de courant suffit-elle pour être indemnisé ?
Cela dépend du contrat. Certaines polices exigent une durée minimale de coupure ou un délai de carence avant que la garantie ne joue, et demandent un justificatif du gestionnaire du réseau. Vérifiez ces conditions avant le sinistre, et conservez les horaires de coupure.
Quels justificatifs faut-il pour une panne de chambre froide ?
Prévoyez des photos des équipements et des denrées, les relevés de température, le rapport du technicien, les horaires de panne et les factures fournisseurs récentes. Ce dossier permet de justifier précisément la valeur du stock détruit.
Dans quel délai dois-je déclarer le sinistre ?
Le délai est fixé par le contrat, mais il ne peut pas être inférieur à cinq jours ouvrés, et à deux jours ouvrés en cas de vol, selon le code des assurances. Déclarez le plus tôt possible, dès que vous avez les premiers éléments.
Faut-il un contrat spécial pour les produits surgelés ?
Pas nécessairement : la garantie vise les denrées périssables stockées dans des installations frigorifiques, surgelés compris. Confirmez-le dans votre contrat et vérifiez que chaque type d’installation (positive, négative) est bien listé.
Sources
Code des assurances, article L.113-2 : obligations de l’assuré (Légifrance)
Coupure d’électricité et congélateur décongelé : recours et démarches (Kohen Avocats)
Alerte de température et plan de maîtrise sanitaire (Baskode)
Garanties d’assurance : franchise, exclusions, plafonds et indemnisations