
Assurance bar restaurant : locataire ou propriétaire, que souscrire ?
Vous n’avez pas d’obligation légale générale de vous assurer pour exercer en tant que restaurateur, mais sans multirisque professionnelle, un incendie, un dégât des eaux ou un client blessé peut coûter plus cher que le fonds de commerce lui-même. Pour un bar-restaurant, le bon contrat associe trois choses : l’assurance du local et du matériel (selon que vous êtes locataire ou propriétaire), la responsabilité civile envers vos clients et les tiers, et la protection de votre chiffre d’affaires en cas d’arrêt d’activité. Voici comment les articuler, ce que le bail commercial change et comment lire un devis.
Spoon-spoonUne couverture adaptée à votre restaurantSpoon-spoon propose une assurance multirisque conçue pour les restaurants, cafés et pizzerias, avec une souscription en ligne simplifiée.Découvrir l’assurance restaurant
En bref
Aucune assurance n’est imposée à tout restaurateur pour ouvrir, mais l’assurance est nécessaire pour certaines autorisations, comme la carte de commerçant ambulant ou l’AOT, et votre bail ou votre banque vous l’exigeront presque toujours.
Locataire : le local doit être assuré, et le bail précise souvent qui assure quoi. Propriétaire des murs : vous assurez aussi le bâtiment.
La multirisque professionnelle regroupe les garanties utiles : incendie, dégâts des eaux, vol, responsabilité civile, pertes d’exploitation, marchandises réfrigérées.
Le tarif dépend de l’activité, du chiffre d’affaires, des effectifs, des locaux et de votre historique de sinistres.
Chez Spoon, les contrats pour la restauration démarrent à 15 € par mois, avec devis en ligne et attestation immédiate.
Table des matières
Ce qui est obligatoire, ce qui ne l’est pas
Locataire ou propriétaire : qui assure quoi ?
Les garanties d’une multirisque pour bar et restaurant
Bar, café, pizzeria, brasserie, hôtel-restaurant : adapter la couverture
Combien coûte une assurance de bar-restaurant
Notre point de vue : une multirisque ne s’achète pas comme une assurance auto
Comment choisir, étape par étape
Que faire en cas de sinistre
Une assurance pensée pour la restauration
FAQ
Sources
Ce qui est obligatoire, ce qui ne l’est pas
La règle de départ est simple : un restaurateur n’est pas légalement tenu de souscrire une assurance pour exercer. Cela ne veut pas dire qu’on peut s’en passer. Plusieurs situations rendent l’assurance incontournable dans les faits.
Les cas où l’assurance est exigée :
l’obtention d’une carte de commerçant ambulant ou d’une AOT (autorisation d’occupation temporaire), par exemple pour une terrasse sur le domaine public ou un food truck ;
les véhicules possédés ou loués par l’entreprise : l’assurance est obligatoire et couvre au minimum la responsabilité du conducteur, ce qui concerne vos véhicules de livraison ou d’approvisionnement ;
la complémentaire santé collective de vos salariés : l’employeur doit la proposer et financer au moins 50 % de la cotisation. C’est une obligation de protection sociale, distincte de l’assurance de l’établissement ;
votre bail commercial, que vous soyez locataire, et très souvent votre banquier si vous financez le fonds ou les travaux.
En pratique, un bar ou un restaurant sans contrat d’assurance du local et sans responsabilité civile prend un risque que personne ne peut absorber seul. Si un client glisse sur un sol mouillé ou si une intoxication alimentaire touche plusieurs tables, la facture retombe sur vous, sur votre société et parfois sur votre patrimoine personnel.
Locataire ou propriétaire : qui assure quoi ?
C’est la question qui revient le plus souvent chez ceux qui cherchent une assurance pour un local commercial de restauration. La réponse dépend de votre statut et de ce que dit le bail.
Vous êtes locataire du local
Une société locataire doit souscrire une assurance pour son local. Elle peut couvrir le matériel, les aménagements et les stocks, ainsi que les dommages liés à l’incendie, à l’explosion, aux dégâts des eaux ou aux catastrophes naturelles.
Concrètement, votre contrat doit protéger :
ce qui vous appartient : cuisine équipée, chambres froides, mobilier de salle, bar, stocks de boissons et de denrées, caisse et informatique ;
les aménagements que vous avez financés : faux plafonds, hotte, plomberie ou électricité refaites à vos frais, agencement du comptoir ;
votre responsabilité de locataire envers le propriétaire : si un incendie parti de votre cuisine abîme l’immeuble, c’est ce qu’on appelle le risque locatif, et il peut aussi toucher les voisins (recours des voisins et des tiers) ;
votre activité : sans clients pendant la remise en état, le loyer, les salaires et les charges continuent de courir.
Ce que le bail commercial peut imposer
Lisez la clause d’assurance de votre bail avant de signer un contrat, pas après. Les baux commerciaux prévoient souvent l’une de ces dispositions :
l’obligation de justifier chaque année d’une assurance couvrant les risques locatifs, par une attestation à remettre au bailleur ;
le remboursement au bailleur de tout ou partie de la prime d’assurance de l’immeuble, parfois refacturée dans les charges ;
une clause de renonciation à recours, par laquelle l’une des parties ou les deux s’interdisent de se retourner contre l’autre après un sinistre, ce qui doit être signalé à votre assureur ;
des exigences sur le niveau des garanties, par exemple un capital minimal pour le matériel ou le mobilier.
Un réflexe utile : transmettez une copie du bail à votre conseiller ou à votre assureur au moment du devis. C’est lui qui vérifie que les garanties collent aux obligations que vous avez signées. Et si le bail évolue ou si vous ajoutez une terrasse, prévenez-le : une activité non déclarée est la première cause de discussion au moment d’un sinistre.
Vous êtes propriétaire des murs
Si vous possédez les murs de votre bar-restaurant, vous assurez le bâtiment lui-même, en plus du contenu et de l’activité. Les garanties de base sont les mêmes (incendie, dégâts des eaux, tempête, vol), mais le poste « bâtiment » entre dans le calcul. Pour l’assurance du local, la taille et la commune comptent dans le devis, comme le rappelle le portail officiel Service Public Entreprendre.
Si vous êtes propriétaire et que vous louez une partie de l’immeuble (un logement à l’étage, par exemple), signalez-le : le contrat se construit alors différemment, et il ne doit pas laisser de zone non couverte entre votre activité et celle de vos locataires.
Les garanties d’une multirisque pour bar et restaurant
Une multirisque professionnelle réunit plusieurs protections dans un seul contrat. Elle peut inclure une responsabilité civile professionnelle et protège le restaurateur, ses biens, ses clients et éventuellement ses salariés contre des accidents matériels, immatériels ou corporels. Pour un établissement de restauration, voici les garanties à regarder une par une.
Garantie | Ce qu’elle couvre pour un bar ou un restaurant | Question à poser |
|---|---|---|
Incendie et explosion | Local, matériel, stocks. Les cuisines (friteuse, hotte, gaz) sont le premier foyer de risque | Les installations de cuisson sont-elles déclarées ? |
Dégâts des eaux | Fuites, ruptures de canalisations, infiltrations qui touchent salle et réserves | Quelle franchise, et les recherches de fuite sont-elles incluses ? |
Vol et effraction | Caisse, alcool, matériel, dégradations de l’entrée | Quelles protections exige le contrat (serrure, alarme) ? |
Responsabilité civile exploitation | Dommages causés aux clients et aux tiers : chute, brûlure, bagage abîmé | Quel plafond pour les dommages corporels ? |
Intoxication alimentaire | Conséquences d’un repas ou d’un produit mis en cause | Quelles conditions d’hygiène le contrat pose-t-il ? |
Perte de marchandises réfrigérées | Stock perdu après une panne de froid ou de courant | La panne est-elle couverte, avec quel plafond ? |
Pertes d’exploitation | Marge brute et charges fixes pendant la fermeture après sinistre | Sur combien de mois, et sur quelle base de calcul ? |
Assistance 24h/24 | Dépannage, mise en sécurité, relogement de l’activité | Qui intervient et dans quels délais ? |
Les pertes d’exploitation, la garantie qu’on regrette de ne pas avoir
Les dégâts matériels se réparent. Ce qui fait fermer des établissements, c’est la durée sans recettes. Après un sinistre grave, la reconstruction peut s’étendre : la durée d’indemnisation de 12 mois est souvent jugée trop courte, selon l’analyse de France Assureurs rapportée sur ce site. Demandez la durée d’indemnisation de votre contrat et simulez un scénario : si votre cuisine est détruite, combien de temps faudrait-il pour rouvrir, entre l’expertise, les travaux et les nouvelles autorisations ?
L’intoxication alimentaire et le registre HACCP
Une garantie d’intoxication alimentaire est utile dès que vous servez des repas, mais elle n’est pas automatique. Certains contrats la conditionnent à la tenue à jour du registre HACCP. Lisez les conditions : traçabilité, relevés de température et plans de nettoyage ne sont pas que des obligations d’hygiène, ils conditionnent aussi votre indemnisation.
Bar, café, pizzeria, brasserie, hôtel-restaurant : adapter la couverture
Un même contrat générique ne convient pas à tous. Ce sont les risques propres à votre activité qui doivent guider les options.
Le bar et le café
L’exposition vient de l’accueil du public en soirée et de la consommation d’alcool : bagarres, chutes, dégradations, vol de caisse, stocks de boissons à forte valeur. Vérifiez que la responsabilité civile couvre bien l’activité de débit de boissons et que les dommages liés à la terrasse sont inclus. Pour ces profils, nous avons conçu une assurance pour bar-café, et des formules bar et café adaptées.
La pizzeria et la restauration rapide
Le four à bois ou à gaz, les cuissons à haute température et les livraisons concentrent les risques : incendie, brûlures, accidents de scooter pour les livreurs (qui relèvent d’une assurance véhicule). Notre offre assurance pizzeria et notre assurance fast-food reprennent ces points. Les kebabs, sushis, boulangeries et traiteurs ont aussi leur page dédiée, comme l’assurance kebab ou l’assurance restaurant sushi.
La brasserie et l’hôtel-restaurant
Salle plus grande, plus de couverts, plus de personnel : la responsabilité civile, la protection des salariés et les pertes d’exploitation pèsent davantage. Pour un hôtel-restaurant, il faut en plus regarder les chambres, les clients hébergés, leurs effets personnels et la cohérence entre les deux activités : un seul contrat qui ignore l’une des deux crée des trous. Pour les brasseries, voyez notre assurance brasserie.
Combien coûte une assurance de bar-restaurant
Il n’existe pas de tarif unique, et méfiez-vous des moyennes trop simples. Le devis dépend de l’activité, du chiffre d’affaires, du nombre de salariés, des locaux ou équipements et des antécédents de sinistres. Pour l’assurance du local, la taille et la commune comptent aussi.
Deux établissements de même taille peuvent donc payer très différemment :
un bar de nuit avec terrasse et un café de quartier fermé à 19 h ne présentent pas le même risque ;
un restaurant avec deux salariés et un autre avec quinze n’ont pas la même exposition en responsabilité et en protection du personnel ;
un local récent aux installations conformes et un local ancien aux installations électriques vieillissantes se tarifient différemment.
Chez Spoon, nos contrats pour la restauration démarrent à partir de 15 € par mois. Ce « à partir de » est un point d’entrée : le prix final dépend de votre profil et des garanties que vous retenez. Le devis en ligne prend quelques minutes et indique votre cotisation avant tout engagement.
Trois leviers pour garder la main sur la cotisation
Déclarer juste. Un chiffre d’affaires ou une activité mal déclarés peuvent réduire l’indemnisation. Mieux vaut un prix légèrement plus élevé qu’une couverture contestée.
Choisir la franchise en connaissance de cause. Une franchise plus élevée baisse la prime, mais vous la payez à chaque sinistre.
Ne garder que les garanties utiles, sans retirer celles qui protègent votre survie : responsabilité civile et pertes d’exploitation d’abord.
Notre point de vue : une multirisque ne s’achète pas comme une assurance auto
Nous n’assurons que des métiers de la restauration, et ce que nous voyons chaque jour tient en une idée : le meilleur contrat n’est pas le moins cher, c’est celui dont les garanties collent à votre façon de travailler. Un restaurateur qui ouvre, un bar qui change de gérant, une pizzeria qui lance la livraison : chaque changement modifie le risque, et le contrat doit suivre.
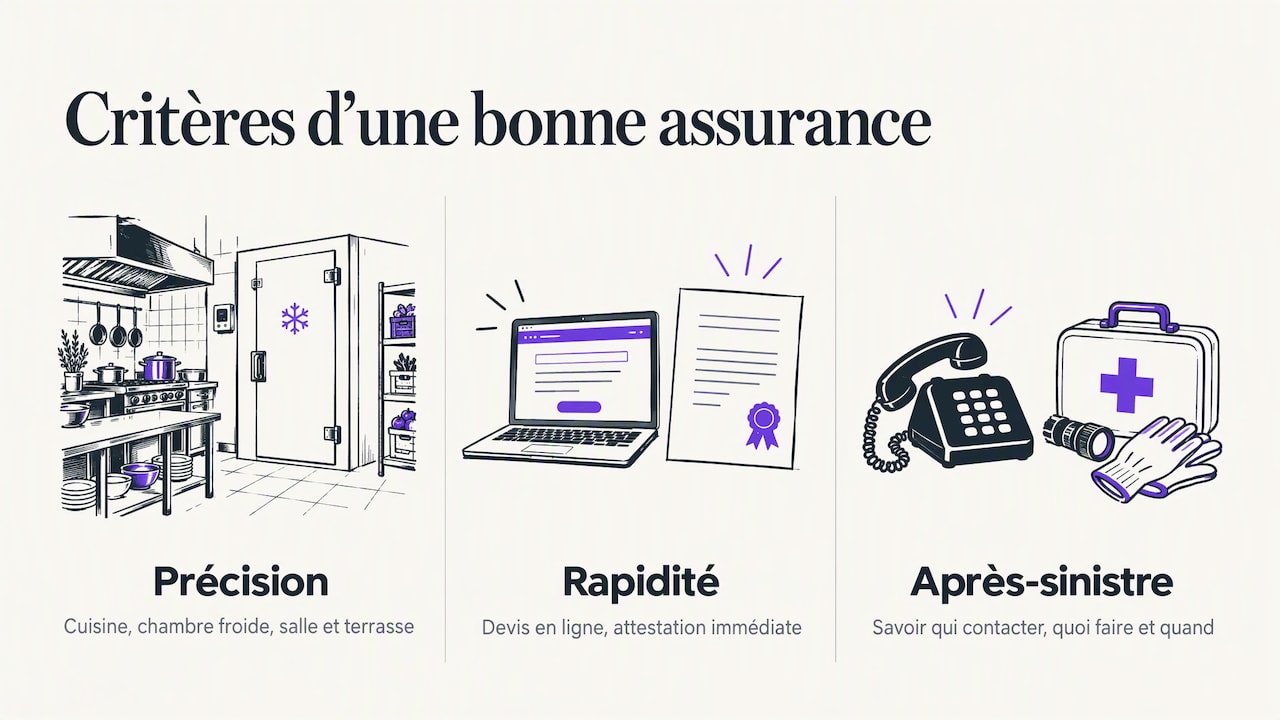
Nous pensons qu’une bonne assurance de restaurant se juge sur trois critères. D’abord, la précision : des garanties pensées pour une cuisine, une chambre froide, une salle et une terrasse, pas pour un commerce quelconque. Ensuite, la rapidité : devis en ligne, attestation immédiate pour votre bailleur ou votre banque, et un accompagnement pour choisir les garanties selon votre activité. Enfin, l’après-sinistre : savoir à qui s’adresser, quoi faire et dans quels délais, y compris le soir ou le week-end, grâce à des services d’urgence 24h/24.
Les assureurs généralistes savent assurer des commerces. Notre pari est que la spécialisation raccourcit les démarches et rend l’indemnisation plus lisible pour les restaurateurs.
— User
Comment choisir, étape par étape
Relisez votre bail. Repérez la clause d’assurance, les charges refacturées, une éventuelle renonciation à recours.
Listez ce que vous devez protéger : matériel, stocks, aménagements, licence, clients, salariés, chiffre d’affaires.
Choisissez les garanties vitales : incendie, dégâts des eaux, responsabilité civile, pertes d’exploitation, vol.
Ajoutez les garanties propres à votre métier : marchandises réfrigérées, intoxication alimentaire, terrasse, livraison.
Comparez des devis sur les mêmes bases : mêmes garanties, mêmes plafonds, mêmes franchises, même durée d’indemnisation.
Demandez l’attestation et transmettez-la à votre bailleur ou à votre banque.
Que faire en cas de sinistre
Les bons réflexes limitent les dégâts et protègent votre indemnisation. Le restaurateur doit sécuriser les lieux et déclarer le sinistre à son assureur dans les délais prévus par le contrat pour être indemnisé. Mettez en sécurité les personnes d’abord, coupez l’eau, le gaz ou l’électricité si nécessaire, photographiez les dégâts avant de nettoyer, conservez les factures et les relevés de stock, et contactez votre assureur sans attendre. Pour un vol, ajoutez le dépôt de plainte.
Une assurance pensée pour la restauration
Si vous cherchez à assurer un bar, un restaurant, un café ou une pizzeria, que vous soyez locataire ou propriétaire, nous proposons une multirisque dédiée aux métiers de la restauration : incendie, dégâts des eaux, intoxications alimentaires, chutes de clients ou de salariés, pertes de marchandises réfrigérées, vol ou effraction, responsabilité civile occupant, pertes d’exploitation et services d’urgence 24h/24.
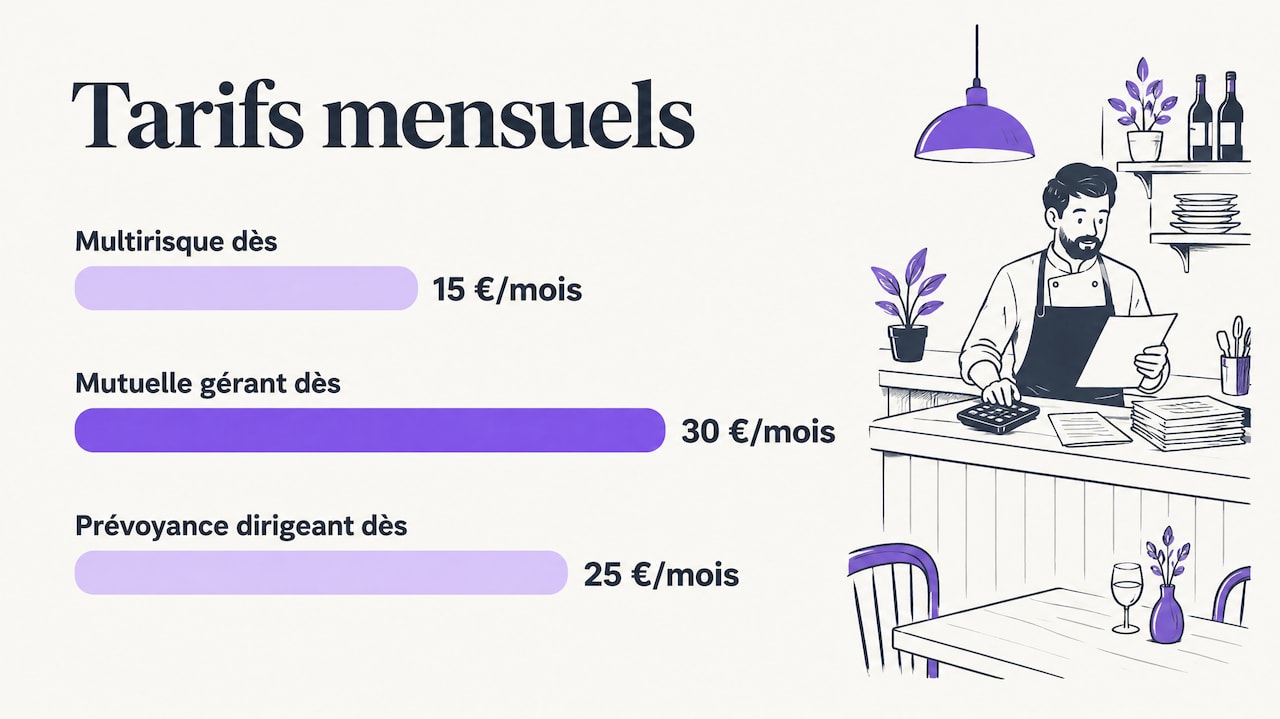
Le devis se fait en ligne, l’attestation est délivrée immédiatement, et nous vous aidons à choisir les garanties selon votre activité. Les formules démarrent à partir de 15 € par mois. Nous proposons aussi, pour vous-même, une mutuelle du gérant de restaurant à partir de 30 € par mois et une prévoyance du dirigeant à partir de 25 € par mois.
Obtenez votre devis d’assurance restaurant en ligne et recevez votre attestation sans paperasse.
FAQ
Une assurance est-elle obligatoire pour ouvrir un bar ou un restaurant ?
Pas de façon générale : la loi n’impose pas d’assurance pour exercer en restauration. Elle devient nécessaire pour certaines autorisations (commerce ambulant, AOT), pour les véhicules de l’entreprise, et votre bail ou votre banque l’exigent généralement. Souscrire une multirisque avec responsabilité civile reste, dans les faits, indispensable.
Je suis locataire : dois-je assurer le local ?
Oui, une société locataire doit assurer son local, ce qui peut inclure matériel, aménagements et stocks, avec les dommages d’incendie, d’explosion, de dégâts des eaux ou de catastrophes naturelles. Votre bail précise souvent le détail : demandez-en une copie à votre conseiller au moment du devis.
Quelle différence entre responsabilité civile et multirisque ?
La responsabilité civile couvre les dommages que vous causez à des tiers, clients compris. La multirisque est un contrat plus large qui peut inclure cette responsabilité civile et ajoute la protection de vos biens et de votre activité : incendie, dégâts des eaux, vol, pertes d’exploitation.
Qu’est-ce qui fait varier le prix de l’assurance d’un bar-restaurant ?
L’activité, le chiffre d’affaires, le nombre de salariés, les locaux et équipements et vos antécédents de sinistres comptent, comme l’indique Service Public Entreprendre. Pour le local, la taille et la commune pèsent aussi. Chez Spoon, les contrats démarrent à partir de 15 € par mois et le devis en ligne donne votre tarif précis.
Mes salariés doivent-ils avoir une mutuelle ?
Oui : l’employeur doit proposer une complémentaire santé collective et financer au moins 50 % de la cotisation. Cette obligation relève de la protection sociale et se règle en plus de l’assurance de votre établissement.