
Assurance restaurant multi-sites : comment bien couvrir plusieurs établissements
Vous exploitez deux, cinq ou dix adresses et vous voulez une protection cohérente, sans trous entre les sites ni primes en double. Il n’existe pas de contrat unique « multi-sites » qui règle tout : l’assurance d’un groupe de restaurants se construit adresse par adresse, avec des garanties communes et des capitaux propres à chaque local. Voici comment la structurer, ce qu’il faut déclarer et les points à contrôler dans le contrat.
SPOONUne couverture adaptée à chaque restaurantSPOON propose une assurance multirisque conçue pour les restaurants, cafés et pizzerias, avec une souscription en ligne et une attestation immédiate.Découvrir l’assurance restaurant
En bref
Aucune loi n’oblige un restaurateur à s’assurer, mais bailleurs, banques et franchiseurs exigent presque toujours une multirisque professionnelle.
Chaque site a ses propres risques : surface, matériel, stock, cuisson au gaz, voisinage. Les capitaux se déclarent donc adresse par adresse.
Les valeurs sous-déclarées exposent à une indemnisation réduite en cas de sinistre : réévaluez le matériel de chaque cuisine au moins une fois par an.
La perte d’exploitation, la RC exploitation et la protection du stock réfrigéré sont les trois garanties à comparer en priorité.
Chez Spoon, un devis en ligne et une attestation immédiate permettent d’assurer un nouveau site sans attendre l’ouverture.
Table des matières
Ce que recouvre vraiment « multi-sites »
Faut-il un seul contrat ou un contrat par site ?
Les assurances obligatoires et celles qu’on vous demande
Les garanties à régler site par site
Que déclarer pour chaque site ?
Le piège des valeurs déclarées
Exclusions et limites : ce que le contrat doit dire noir sur blanc
Perspective de Spoon
Comment assurer un nouveau site, pas à pas
Assurer vos établissements avec Spoon
FAQ
Sources
Ce que recouvre vraiment « multi-sites »
Dans le langage courant, l’expression désigne un exploitant qui gère plusieurs établissements : deux restaurants dans la même ville, un restaurant et un snack, une brasserie et un traiteur, une enseigne de pizzerias ou de fast-foods. Pour l’assureur, ce n’est pas un type de risque mais une situation de gestion. Ce qui compte pour lui, c’est chaque lieu d’exploitation.
Deux montages sont possibles, selon votre organisation juridique.
Une société, plusieurs adresses. Le même exploitant gère tous les établissements. Un contrat peut en principe lister plusieurs lieux de risque, chacun avec ses capitaux, ou vous pouvez souscrire un contrat par site. Le choix dépend de ce que l’assureur accepte et de la simplicité de gestion que vous cherchez.
Une société par établissement. C’est fréquent en holding, en franchise ou quand des associés diffèrent d’un site à l’autre. Chaque entité signe alors son propre contrat, car l’assuré n’est pas le même. Les garanties restent identiques sur le papier, mais les attestations, les échéances et les sinistres sont distincts.

Dans les deux cas, la règle de fond est la même : l’assurance suit l’adresse et l’activité réellement exercée. Un site qui ajoute de la livraison, un traiteur événementiel ou une dark kitchen change le risque, et le contrat doit le dire.
Faut-il un seul contrat ou un contrat par site ?
La réponse tient en quatre critères.
Critère | Un contrat regroupé | Un contrat par site |
|---|---|---|
Gestion | Une échéance, un interlocuteur | Plusieurs échéances à suivre |
Adaptation à l’activité | Risque de garanties moyennes | Garanties ajustées à chaque établissement |
Sinistre | Un sinistre n’affecte pas forcément les autres sites | Dossier isolé par site |
Ouverture d’un nouveau site | Avenant au contrat existant | Nouveau contrat, attestation propre |
Si vos établissements sont de même nature (trois pizzerias, par exemple), un regroupement simplifie la vie. S’ils diffèrent (un bar-café, un restaurant avec cuisine gaz, un traiteur), des contrats distincts permettent d’ajuster chaque garantie à l’activité. Chez nous, la couverture se personnalise selon le métier : assurance pizzeria, assurance bar-café, assurance fast-food, traiteur, sushi ou boulangerie.
Les assurances obligatoires et celles qu’on vous demande
Sur le plan légal, le restaurateur n’est pas tenu de souscrire une assurance pour son activité. Elle devient nécessaire pour une carte de commerçant ambulant ou une demande d’AOT, avec une multirisque professionnelle pouvant inclure la RC pro.
Dans les faits, la question ne se pose presque pas. La multirisque est très souvent exigée par les bailleurs, les franchiseurs et les banques pour sécuriser un bail, un prêt ou un contrat de franchise. Avec plusieurs sites, vous aurez donc autant d’attestations à fournir que de baux ou de prêts.
Par ailleurs, si vous employez du personnel, la protection des salariés et la vôtre relèvent d’autres contrats : mutuelle, prévoyance. Nous les proposons aussi, mais ils ne remplacent pas la multirisque.
Les garanties à régler site par site
Le secteur combine plusieurs risques superposés : local et matériel, arrêt d’activité, responsabilité envers les clients, chaîne du froid et intoxications, aléas climatiques. Avec plusieurs adresses, ces blocs se multiplient et ne se ressemblent pas d’un site à l’autre.
Dommages aux biens : incendie, dégâts des eaux, vol
La multirisque protège l’aménagement intérieur, le matériel de cuisine, le mobilier et le stock contre l’incendie, le vol, le dégât des eaux, la tempête et le vandalisme. Le bâti n’entre en jeu que si vous êtes propriétaire des murs. Dans un groupe, c’est souvent mixte : locataire à un endroit, propriétaire à l’autre. Notre article sur l’assurance bar restaurant, locataire ou propriétaire détaille cette différence.
Pour le vol, l’assureur demande souvent une alarme homologuée, des huisseries conformes et la preuve d’effraction. Ces conditions varient selon l’équipement de chaque local : vérifiez-les adresse par adresse, pas une fois pour tout le groupe.
Responsabilité civile et intoxication alimentaire
La RC exploitation est le premier pilier : elle couvre les dommages corporels, matériels et immatériels causés à des tiers, intoxication alimentaire comprise. Elle suit l’établissement et l’activité. Chez nous, elle s’accompagne de la prise en charge des chutes de clients ou de salariés et de la responsabilité civile occupant. Pour le détail, lisez ce que couvre la RC pro en restauration.
Pertes d’exploitation
Si un incendie ferme votre restaurant principal, les charges continuent : salaires, loyer, emprunts. La perte d’exploitation protège la trésorerie pendant l’arrêt. Une durée d’indemnisation de 12 mois est souvent recommandée, davantage en cas de forte saisonnalité, avec une franchise exprimée en jours d’arrêt.
Pour un groupe, posez-vous une question précise : que se passe-t-il si un site ferme alors que les autres continuent ? Le chiffre d’affaires et les marges à déclarer doivent refléter chaque établissement, pas la moyenne du groupe.
Marchandises réfrigérées et services d’urgence
Une panne de chambre froide un samedi soir peut vider plusieurs milliers d’euros de stock. La perte de marchandises réfrigérées fait partie de nos garanties, tout comme les services d’urgence 24h/24. Pour un exploitant qui gère plusieurs cuisines, savoir qu’une assistance est joignable à toute heure évite de dépendre d’un seul responsable sur place.
Que déclarer pour chaque site ?
C’est le point qui décide de la qualité de l’indemnisation. Préparez, pour chaque adresse, une fiche identique :
Adresse et statut d’occupation : locataire, propriétaire, sous-locataire.
Activité exacte : restaurant traditionnel, pizzeria, fast-food, bar, traiteur, vente à emporter, livraison, dark kitchen.
Surface et nombre de couverts ou de places assises, terrasse comprise.
Valeur du matériel et de l’aménagement, au coût de remplacement à neuf.
Stock moyen et stock maximal, dont le stock réfrigéré et la cave.
Chiffre d’affaires et marge brute du site.
Équipements à risque : cuisson au gaz, friteuses, hottes, installation électrique.
Prévention : extincteurs, alarme, détection incendie, contrat de nettoyage des hottes.
Le prix d’un contrat dépend notamment de la surface, de la valeur des équipements et des stocks, du chiffre d’affaires, du gaz ou des friteuses et des mesures de prévention. Cette source cite des tarifs allant de 400 à 2 500 € HT par an pour un restaurant. Avec cinq adresses très différentes, il est normal que les primes ne soient pas identiques.
Le piège des valeurs déclarées
Beaucoup de restaurateurs déclarent la valeur d’achat de leur matériel, alors que le coût de remplacement à neuf est aujourd’hui nettement supérieur. Selon un guide spécialisé, la règle proportionnelle peut réduire l’indemnisation de 30 à 50 % après un sinistre majeur.
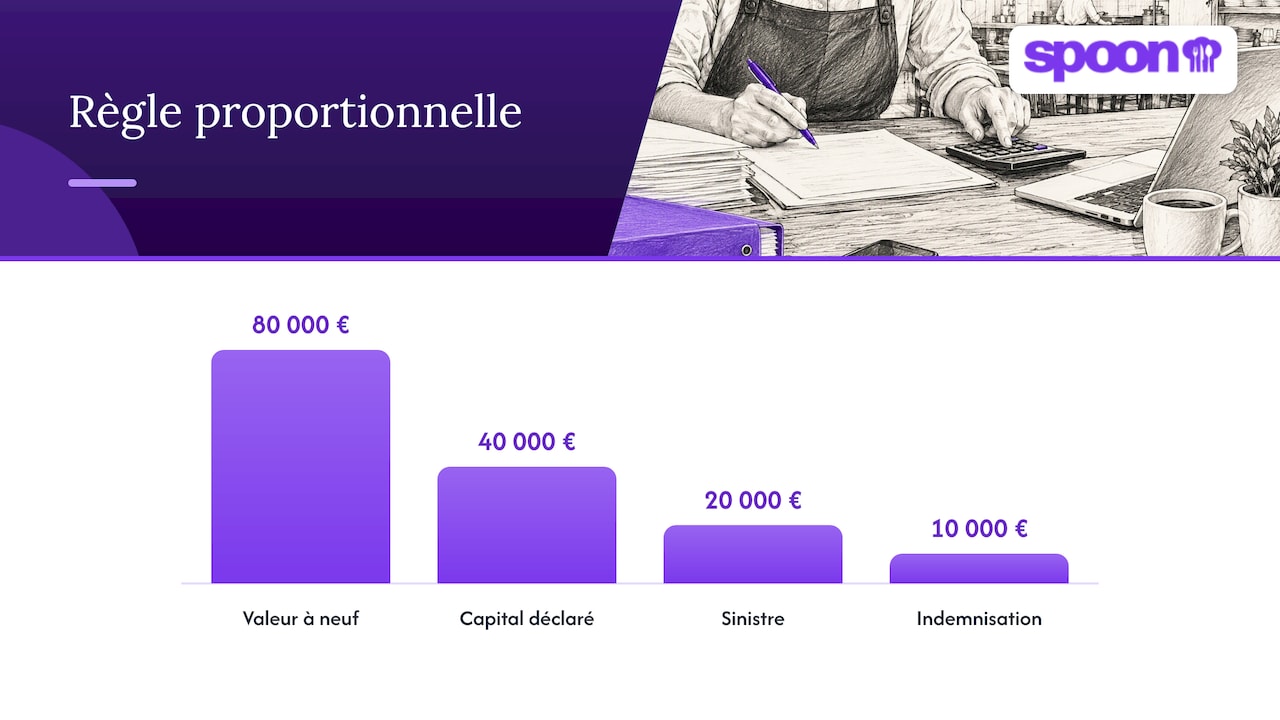
Le mécanisme est simple. Si les capitaux déclarés sont inférieurs à la valeur réelle au jour du sinistre, l’assureur peut appliquer la règle proportionnelle de capitaux prévue à l’article L. 121-5 du Code des assurances. Un exemple chiffré, à titre d’illustration : votre cuisine vaut 80 000 € à neuf, vous en avez déclaré 40 000 €. Vous n’êtes couvert qu’à moitié, et un sinistre de 20 000 € ne serait remboursé qu’à hauteur de 10 000 €.
Dans un groupe, le risque s’aggrave : un site rénové il y a deux ans n’a pas la même valeur que celui que vous avez repris l’an dernier. Mettez en place une revue annuelle des capitaux, et refaites-la à chaque rénovation, chaque agrandissement de terrasse et chaque achat de gros matériel.
Exclusions et limites : ce que le contrat doit dire noir sur blanc
Lisez les exclusions avant de signer, site par site. La Cour de cassation a rappelé, dans un arrêt du 4 avril 2024, que les clauses d’exclusion doivent être formelles et limitées. Cette décision concernait une exclusion liée à la fermeture administrative d’un autre établissement : un sujet qui parle directement aux exploitants de plusieurs sites.
Points à contrôler dans chaque contrat :
les conditions de la garantie vol (alarme, serrurerie, preuve d’effraction) ;
le plafond de la RC et les sous-limites, par exemple pour les dommages immatériels ;
la franchise de la perte d’exploitation, exprimée en jours ;
la durée d’indemnisation de l’arrêt d’activité ;
les activités annexes : livraison, vente à emporter, événements, traiteur ;
les conditions de la garantie pour les marchandises réfrigérées (panne, coupure électrique).
La logique est la même pour l’ensemble de vos adresses. Un contrat qui serait très protecteur dans un local et muet sur l’activité traiteur d’un autre vous laisse un trou à l’endroit où le risque est le plus sérieux.
Perspective de Spoon
Nous assurons uniquement des métiers de la restauration, et c’est ce qui change la conversation avec un exploitant de plusieurs établissements. Nous partons de l’activité réelle de chaque site : une pizzeria avec four et livraison, un bar-café avec terrasse, un fast-food avec friteuses n’ont ni les mêmes risques ni les mêmes priorités.
Notre conviction est qu’un groupe ne doit pas choisir entre une couverture sérieuse et une gestion légère. Un devis en ligne en quelques minutes, une attestation immédiate et un accompagnement dans le choix des garanties selon l’activité permettent d’assurer un site sans retarder une signature de bail ou un déblocage de prêt.
Nous recommandons à chaque restaurateur de bâtir sa protection autour de trois piliers : des dommages aux biens déclarés au coût de remplacement, une responsabilité civile qui couvre l’intoxication alimentaire et les chutes, et une perte d’exploitation dimensionnée sur la durée réelle d’une remise en état.
Spoon
Comment assurer un nouveau site, pas à pas
L’ouverture d’un établissement supplémentaire se prépare avant la remise des clés, parce que le bailleur demande l’attestation. Voici l’ordre que nous conseillons.
Rassemblez la fiche du site décrite plus haut : activité, surface, matériel, stock, chiffre d’affaires prévu.
Chiffrez le matériel à neuf, devis fournisseurs à l’appui, plutôt qu’à partir du budget d’investissement.
Choisissez les garanties selon l’activité : incendie, dégâts des eaux, vol, RC, pertes d’exploitation, marchandises réfrigérées.
Demandez un devis en ligne et vérifiez franchises, plafonds et exclusions.
Récupérez l’attestation et transmettez-la au bailleur, à la banque ou au franchiseur.
Notez l’échéance et programmez la révision annuelle des capitaux.
En cas de sinistre, les réflexes sont communs à tous les sites : sécuriser les lieux, photographier les dégâts, conserver les factures et le stock endommagé, déclarer rapidement à l’assureur en précisant bien l’adresse concernée. Avec plusieurs établissements, mentionnez toujours le site touché pour éviter toute confusion dans le dossier.
Assurer vos établissements avec Spoon
Notre assurance multirisque restaurant HCR démarre à 15 € par mois. Elle s’adapte aux restaurants traditionnels, cafés, pizzerias, brasseries, crêperies, fast-foods, cavistes, traiteurs et dark kitchens. Vous obtenez un devis rapide en ligne et une attestation immédiate, ce qui réduit le temps passé en démarches pour chaque ouverture.

Vous pouvez aussi sécuriser votre propre situation : la mutuelle du gérant de restaurant démarre à 30 € par mois et la prévoyance du dirigeant à 25 € par mois. Démarrez votre devis sur spoon-spoon.fr, ou consultez nos pages dédiées à la brasserie et au kebab.
FAQ
Un seul contrat peut-il couvrir plusieurs restaurants ?
Cela dépend de l’organisation juridique et de ce que propose l’assureur. Si une même société exploite tous les sites, un contrat peut lister plusieurs adresses avec leurs capitaux. Si chaque établissement a sa propre société, chacun signe son contrat. Dans tous les cas, l’assurance se déclare adresse par adresse.
L’assurance est-elle obligatoire pour ouvrir un deuxième restaurant ?
La loi n’impose pas d’assurance à l’activité de restaurateur, comme l’indique Service-Public Entreprendre. En pratique, le bailleur, la banque ou le franchiseur la demandent presque toujours. Prévoyez donc l’attestation avant la signature du bail.
Quelles informations donner pour chaque site ?
Indiquez l’adresse, le statut d’occupation, l’activité, la surface, la valeur du matériel à neuf, le stock, le chiffre d’affaires et les équipements à risque comme le gaz ou les friteuses. Ces éléments fixent la prime et les capitaux garantis. Une déclaration précise évite une indemnisation réduite en cas de sinistre.
Que se passe-t-il si un site ferme après un sinistre ?
La garantie pertes d’exploitation compense la perte de marge et les charges qui continuent pendant l’arrêt, dans les limites du contrat. Vérifiez la durée d’indemnisation et la franchise en jours. Contrôlez aussi que le chiffre d’affaires déclaré correspond bien au site concerné.
Peut-on obtenir une attestation rapidement ?
Oui, chez Spoon : le devis se fait en ligne en quelques minutes et l’attestation est délivrée immédiatement à la souscription. Vous pouvez la transmettre aussitôt à votre bailleur ou à votre banque.
Sources
Comment bien choisir l’assurance pour son restaurant, Pappers
Les clauses d’exclusion de garantie, blog de Me Albert Caston