Baby Love Growth

Signalement d'une intoxication alimentaire au restaurant : la marche à suivre
Intoxication alimentaire dans votre restaurant : qui prévenir (DDPP, ARS), quoi conserver, comment déclarer à l'assureur et prévenir un nouveau cas.
Signalement d’une intoxication alimentaire au restaurant : la marche à suivre
Si plusieurs clients tombent malades après un repas chez vous, vous devez signaler la suspicion sans attendre aux services de l’État (la DDETSPP ou DDPP de votre département, et l’ARS), conserver les denrées concernées, puis déclarer le sinistre à votre assureur. Si vous êtes client et que vous avez été malade, vous pouvez signaler le restaurant sur SignalConso. Cet article détaille les deux côtés, avec un accent sur ce que doit faire l’exploitant, y compris sur le plan de l’assurance.
Spoon-spoonAnticipez les risques liés aux aliments servisSpoon-spoon propose une assurance multirisque adaptée aux restaurants, avec une couverture personnalisée incluant les risques d’intoxication alimentaire.Découvrir l’assurance restaurant
En bref
Deux personnes ou plus avec des symptômes similaires après un même repas suffisent pour suspecter une TIAC (toxi-infection alimentaire collective) : le signalement aux autorités doit être immédiat.
Conservez les restes, les étiquettes et les informations sur l’origine des denrées : l’enquête s’appuie dessus.
Prévenez votre assureur dès que vous avez connaissance du sinistre : le délai du contrat ne peut pas être inférieur à cinq jours ouvrés.
Vérifiez avant tout incident que votre contrat couvre bien la responsabilité liée aux aliments servis et les pertes d’exploitation.
Table des matières
Qu’est-ce qui fait suspecter une TIAC ?
Signaler une TIAC : à qui s’adresser, et quand
Ce que vous devez faire dans les premières heures
Déclarer le sinistre à votre assureur
Prévenir : hygiène, traçabilité, HACCP
Notre point de vue : l’assurance se prépare avant l’incident
Une couverture pensée pour la restauration
Foire aux questions
Sources
Qu’est-ce qui fait suspecter une TIAC ?
Selon Santé publique France, on suspecte une TIAC dès l’apparition d’au moins deux cas d’une symptomatologie similaire, généralement gastro-intestinale, dont la cause peut être rattachée à une même origine alimentaire. Un seul client malade ne déclenche donc pas la même procédure, mais il mérite déjà votre attention.
Les signes les plus fréquents, d’après la DRAAF de Corse, sont les diarrhées, les vomissements, les nausées, les douleurs abdominales et la fièvre. Des maux de tête et des urticaires peuvent aussi apparaître.
L’ANSES cite parmi les principaux responsables les toxines bactériennes de Staphylococcus aureus, de Clostridium perfringens et de Bacillus cereus, ainsi que les salmonelles et les norovirus.
Un foyer peut être classé de trois façons, toujours selon Santé publique France : confirmé microbiologiquement (l’agent a été isolé), suspect (d’après les symptômes et les repas consommés) ou d’étiologie inconnue. Vous n’avez pas à prouver quoi que ce soit avant de signaler : c’est précisément le rôle de l’enquête.
Les situations qui doivent vous alerter
Voici des configurations typiques :
deux clients d’une même table, ou de tables différentes, vous appellent le lendemain pour dire qu’ils ont été malades ;
un groupe (repas d’entreprise, mariage, anniversaire) signale des troubles digestifs après un buffet ou un menu commun ;
un salarié et un client présentent les mêmes symptômes dans la même journée ;
une plateforme d’avis ou les réseaux sociaux relaient plusieurs témoignages concordants.
Dans tous ces cas, ne cherchez pas à minimiser. Ne tentez pas non plus de poser un diagnostic : vous orientez la personne vers un médecin et, si les symptômes sont sérieux, vous appelez les secours.
Signaler une TIAC : à qui s’adresser, et quand
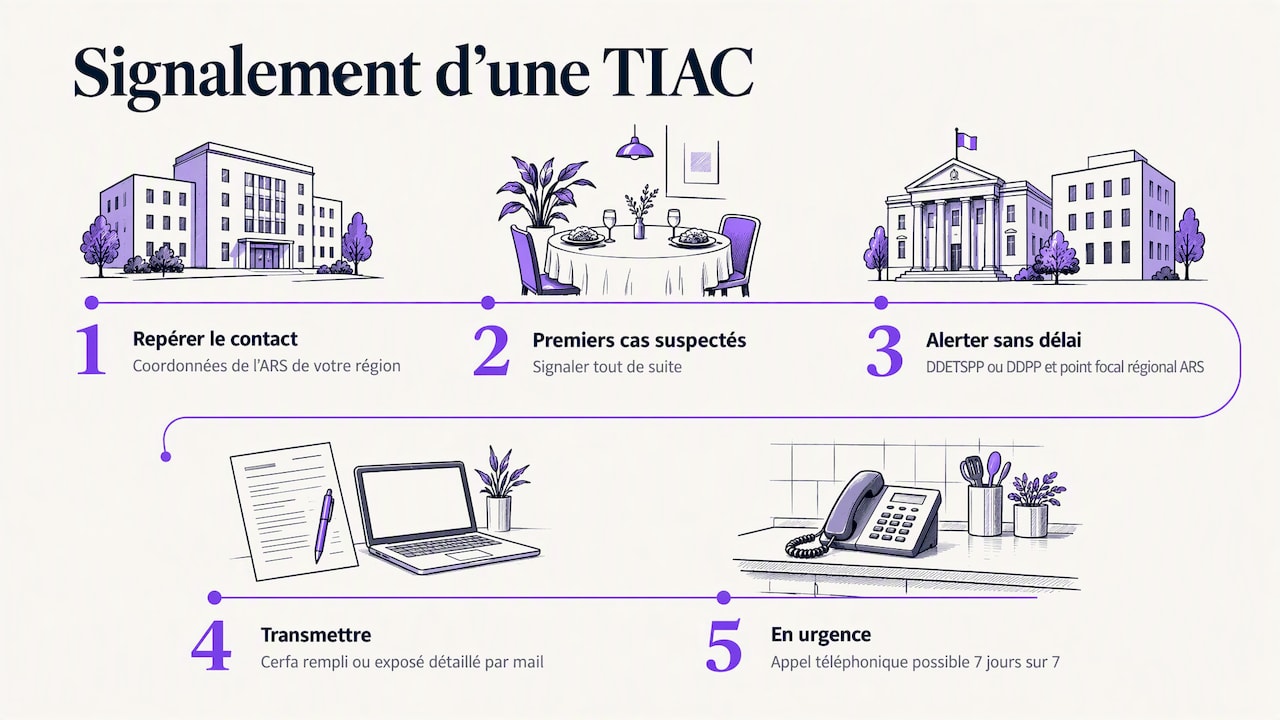
La règle est simple : tout de suite. La DRAAF indique que toute suspicion de TIAC dans une collectivité, la restauration ou l’industrie agroalimentaire doit être immédiatement signalée à la DDETSPP (ou DDPP selon les départements).
L’ARS Centre-Val de Loire décrit la procédure pour sa région : dès les premiers cas suspectés, signalement immédiat au Point Focal Régional, par transmission du formulaire Cerfa rempli ou d’un exposé détaillé par mail. En situation urgente, le point focal peut être joint par téléphone 7 jours sur 7. Chaque région a son propre point focal : cherchez les coordonnées de l’ARS dont dépend votre établissement.
Le formulaire Cerfa
Le Cerfa de déclaration de TIAC demande notamment :
le lieu et la date du repas ;
le nombre de participants et le nombre de malades ;
les symptômes et leur date de début ;
les aliments suspectés et leur origine.
Préparez ces éléments avant d’appeler : le menu servi, les fournisseurs, les numéros de lots, le nombre de couverts. Si vous ne savez pas tout, signalez quand même. Un dossier incomplet envoyé à temps vaut mieux qu’un dossier parfait envoyé trop tard.
Et si vous êtes client ?
Le ministère de l’Agriculture précise en 2026 que SignalConso permet aux consommateurs de signaler une maladie survenue après l’ingestion d’un aliment. Le signalement est transmis à la DGCCRF et traité par les DDPP, ce qui peut déclencher une inspection ou un contrôle. Le service est gratuit. Si vous avez été malade, consultez d’abord un médecin et gardez vos justificatifs : ticket de caisse, ordonnance, arrêt de travail.
Côté restaurateur, un signalement client ne vous accuse de rien : il ouvre une enquête, qui peut aussi vous disculper en désignant une autre origine.
Ce que vous devez faire dans les premières heures
Appeler les autorités (DDETSPP/DDPP, ARS) dès la suspicion, sans attendre la confirmation en laboratoire.
Conserver les denrées. La DRAAF demande de garder les aliments ou restes des repas servis les heures ou jours précédant le repas suspecté, les plats témoins en restauration collective, ainsi que les étiquetages et informations sur l’origine des denrées. Mettez-les au froid, identifiés (date, service, plat) et mis à l’écart pour que personne ne les jette ou ne les resserve.
Écarter le personnel malade : un salarié qui présente des troubles digestifs ou une plaie infectée ne doit pas manipuler de denrées.
Rassembler les documents : fiches de traçabilité, relevés de température, bons de livraison, plan de nettoyage, formations du personnel.
Lister les clients concernés : réservations, coordonnées, plats consommés, quand c’est possible et licite.
Prévenir votre assureur (voir plus bas) et garder une trace écrite de chaque échange.
Ce qui se passe ensuite
Selon l’ANSES, le signalement permet de déclencher des investigations pour identifier les aliments en cause et mettre en place des mesures correctrices. L’ARS coordonne les mesures immédiates, notamment les rappels de produits, d’après la page de l’ARS Centre-Val de Loire. Dans un document du ministère de l’Agriculture, l’enquête alimentaire sert à identifier l’aliment incriminé, à le retirer du circuit commercial et, si nécessaire, à rappeler les produits.
Concrètement, attendez-vous à une visite des services vétérinaires, à des prélèvements, à l’examen de vos procédures et à des questions sur la chaîne du froid, les fournisseurs et les pratiques du personnel. Coopérez, répondez précisément et documentez tout. Selon ce que l’inspection constate, des mesures correctrices peuvent vous être demandées ; l’issue dépend des constats et relève de l’administration.
Déclarer le sinistre à votre assureur
C’est l’étape que beaucoup oublient dans l’urgence. Le Code des assurances prévoit que l’assuré doit aviser l’assureur dès qu’il a connaissance du sinistre, dans le délai fixé au contrat, qui ne peut pas être inférieur à cinq jours ouvrés (texte en vigueur au 26 octobre 2026). Relisez la clause de votre contrat : certains délais sont plus courts que ceux que vous imaginez, dans la limite de ce minimum légal.
Prévenez votre assureur même si aucune plainte n’a encore été déposée. Une réclamation peut arriver des semaines après les faits, et un incident non déclaré peut compliquer la suite.
Quelle assurance joue, et pour quoi ?
Trois mécanismes se superposent, et ils ne se confondent pas :
la responsabilité civile couvre, en principe, les dommages causés aux clients par ce que vous avez servi : frais médicaux, indemnisation des victimes, souvent via une garantie dite « produits » ou « après livraison » selon les contrats ;
la garantie pertes d’exploitation vise la perte de chiffre d’affaires lorsque l’activité est interrompue, par exemple après une fermeture administrative, sous réserve des conditions du contrat ;
les pertes de marchandises couvrent les denrées détruites, notamment en cas de panne du froid, selon les conditions prévues.
Chaque contrat a ses propres définitions, plafonds, franchises et exclusions. Ne supposez rien : demandez par écrit à votre assureur si l’intoxication alimentaire est expressément couverte, ce qui est inclus dans les frais de défense, et si une fermeture ordonnée par l’administration déclenche la garantie pertes d’exploitation. Si votre contrat est ancien, vérifiez aussi qu’il correspond à votre activité actuelle (ajout de la livraison, de la vente à emporter, d’une dark kitchen).
Les points à vérifier dans votre contrat
Point | La question à poser |
|---|---|
Intoxication alimentaire | Est-elle citée noir sur blanc dans les garanties ? |
Responsabilité produits / après livraison | Couvre-t-elle les plats vendus à emporter ou livrés ? |
Pertes d’exploitation | Une fermeture administrative est-elle couverte, et pour combien de temps ? |
Marchandises réfrigérées | Quelles causes de perte sont couvertes (panne, coupure) ? |
Plafonds et franchises | Sont-ils adaptés à un groupe de 30 convives ? |
Délai de déclaration | Quel est-il, et par quel canal ? |
Exclusions | Quelles obligations d’hygiène conditionnent la garantie ? |
Ce dernier point mérite attention : un assureur peut opposer au restaurateur le non-respect de règles prévues au contrat. Tenir vos documents d’hygiène à jour protège donc aussi votre indemnisation.
Prévenir : hygiène, traçabilité, HACCP
La meilleure déclaration est celle que vous n’avez jamais à faire. Le site Entreprendre du service public rappelle que la prévention repose notamment sur le respect du Guide de bonnes pratiques d’hygiène (GBPH), le maintien de la chaîne du froid entre 0 et 3 °C, une cuisson rapide à 63 °C et un refroidissement rapide jusqu’à 3 °C. Il recommande vivement aux restaurateurs de se référer au GBPH de leur branche, validé par l’État, pour structurer leurs procédures HACCP et de traçabilité.
Une routine réaliste en cuisine :
Réception : contrôle des températures et des dates, étiquettes conservées, fournisseurs identifiés.
Stockage : séparation du cru et du cuit, rotation des stocks, relevés de température enregistrés.
Production : cuissons suivies, refroidissements rapides, huiles et surfaces entretenues.
Personnel : formation, lavage des mains, consigne claire de ne pas travailler en cas de symptômes digestifs.
Preuve : tout est écrit et daté. Si une enquête a lieu, ces documents sont votre meilleure défense.
Si vous manipulez des denrées animales ou d’origine animale, rappelez-vous aussi que l’activité doit être déclarée à la DD(CS)PP, ou à la DAAF dans les DOM.
Notre point de vue : l’assurance se prépare avant l’incident
Nous assurons uniquement des métiers de la restauration, et ce que nous voyons le plus souvent, c’est un décalage entre l’urgence sanitaire et l’urgence administrative. Le jour où deux clients se plaignent, le restaurateur gère l’ARS, les stocks, le service du soir, parfois la presse locale. L’assurance devient alors la dernière chose à laquelle il pense.
Notre conviction : un contrat de restaurateur doit être lu pour ce qu’il fait réellement le jour du sinistre. Les garanties qui comptent après une intoxication sont la responsabilité civile, les pertes d’exploitation, les pertes de marchandises réfrigérées et l’assistance d’urgence. Un restaurant, une pizzeria, un traiteur ou une dark kitchen n’ont pas les mêmes risques, notamment dès qu’il y a de la livraison. C’est pourquoi nous proposons une couverture personnalisée par métier, et un accompagnement dans le choix des garanties selon l’activité.
Notre conseil pratique : une fois par an, relisez votre contrat avec votre carnet de route HACCP à côté. Si votre activité a changé, votre couverture doit suivre.
— User
Une couverture pensée pour la restauration
Chez Spoon, l’assurance multirisque restaurant HCR est conçue pour les établissements de restauration : restaurants traditionnels, cafés, pizzerias, brasseries, crêperies, fast-foods, cavistes, traiteurs et dark kitchens. Les garanties incluent notamment les intoxications alimentaires, les pertes de marchandises réfrigérées, les pertes d’exploitation, la responsabilité civile occupant et des services d’urgence 24h/24. Les tarifs démarrent à partir de 15 € par mois.
Le devis se fait en ligne en quelques minutes et l’attestation d’assurance est délivrée immédiatement. Selon votre métier, vous pouvez aussi consulter nos pages dédiées : assurance pizzeria, assurance fast-food, assurance restaurant de sushi ou assurance traiteur. Pour en savoir plus sur notre approche, voyez notre présentation.
Foire aux questions
Comment signaler un restaurant après une intoxication alimentaire ?
Vous pouvez faire un signalement sur SignalConso, service public gratuit. Il est transmis à la DGCCRF et traité par la DDPP de votre département, ce qui peut déclencher un contrôle. Consultez d’abord un médecin et conservez vos justificatifs.
Peut-on dénoncer un restaurant anonymement ?
SignalConso demande généralement des coordonnées pour traiter le dossier. Si vous souhaitez limiter ce que le restaurant voit de votre identité, vérifiez sur le site ce qui est transmis à l’établissement avant de valider. Vous pouvez aussi contacter directement la DDPP de votre département.
Quel est le délai pour déclarer une TIAC ?
La déclaration doit être immédiate, dès les premiers cas suspectés : ne patientez pas jusqu’aux résultats de laboratoire. Elle se fait auprès de la DDETSPP ou DDPP et de l’ARS, par téléphone en cas d’urgence et par le Cerfa ou un exposé détaillé par mail. À l’assureur, le délai est celui du contrat, au moins cinq jours ouvrés.
Mon assurance rembourse-t-elle une intoxication alimentaire dans mon restaurant ?
Cela dépend de votre contrat. La responsabilité civile peut prendre en charge les dommages causés aux clients, et d’autres garanties peuvent jouer pour les pertes d’exploitation ou les marchandises. Vérifiez que l’intoxication alimentaire est citée explicitement, ainsi que les plafonds et les exclusions.
Quels aliments faut-il conserver après un signalement ?
Gardez les restes des repas servis les heures ou jours précédant le repas suspecté, les plats témoins s’il y en a, et les étiquettes ou informations sur l’origine des denrées. Conservez-les au froid, identifiés et à part, en attendant les consignes des services de contrôle.
Sources
La maladie, Santé publique France
La Toxi-Infection Alimentaire Collective (TIAC), DRAAF Corse
Toxi-infections alimentaires : risques et prévention, ANSES
Toxi-Infections Alimentaires Collectives, ARS Centre-Val de Loire
RappelConso et SignalConso, ministère de l’Agriculture
Cerfa de déclaration de TIAC, service-public.fr
Analyse sur l’enquête alimentaire, ministère de l’Agriculture
Règles d’hygiène dans la restauration, Entreprendre.service-public.gouv.fr
Obligations de l’assureur et de l’assuré, Légifrance
Déclaration d’activité des établissements, service-public.fr
Recommandations
Restaurant traditionnel
Traiteur
Assurance fast-food et restauration rapide
Assurance restaurant sushi : garanties et devis
Made with BabyLoveGrowth to attract links

Assurance bar restaurant : locataire ou propriétaire, que souscrire ?
Bar, restaurant, locataire ou propriétaire : les assurances à prévoir, ce que le bail commercial impose, les garanties clés et ce qui fait varier le tarif.
Assurance bar restaurant : locataire ou propriétaire, que souscrire ?
Vous n’avez pas d’obligation légale générale de vous assurer pour exercer en tant que restaurateur, mais sans multirisque professionnelle, un incendie, un dégât des eaux ou un client blessé peut coûter plus cher que le fonds de commerce lui-même. Pour un bar-restaurant, le bon contrat associe trois choses : l’assurance du local et du matériel (selon que vous êtes locataire ou propriétaire), la responsabilité civile envers vos clients et les tiers, et la protection de votre chiffre d’affaires en cas d’arrêt d’activité. Voici comment les articuler, ce que le bail commercial change et comment lire un devis.
Spoon-spoonUne couverture adaptée à votre restaurantSpoon-spoon propose une assurance multirisque conçue pour les restaurants, cafés et pizzerias, avec une souscription en ligne simplifiée.Découvrir l’assurance restaurant
En bref
Aucune assurance n’est imposée à tout restaurateur pour ouvrir, mais l’assurance est nécessaire pour certaines autorisations, comme la carte de commerçant ambulant ou l’AOT, et votre bail ou votre banque vous l’exigeront presque toujours.
Locataire : le local doit être assuré, et le bail précise souvent qui assure quoi. Propriétaire des murs : vous assurez aussi le bâtiment.
La multirisque professionnelle regroupe les garanties utiles : incendie, dégâts des eaux, vol, responsabilité civile, pertes d’exploitation, marchandises réfrigérées.
Le tarif dépend de l’activité, du chiffre d’affaires, des effectifs, des locaux et de votre historique de sinistres.
Chez Spoon, les contrats pour la restauration démarrent à 15 € par mois, avec devis en ligne et attestation immédiate.
Table des matières
Ce qui est obligatoire, ce qui ne l’est pas
Locataire ou propriétaire : qui assure quoi ?
Les garanties d’une multirisque pour bar et restaurant
Bar, café, pizzeria, brasserie, hôtel-restaurant : adapter la couverture
Combien coûte une assurance de bar-restaurant
Notre point de vue : une multirisque ne s’achète pas comme une assurance auto
Comment choisir, étape par étape
Que faire en cas de sinistre
Une assurance pensée pour la restauration
FAQ
Sources
Ce qui est obligatoire, ce qui ne l’est pas
La règle de départ est simple : un restaurateur n’est pas légalement tenu de souscrire une assurance pour exercer. Cela ne veut pas dire qu’on peut s’en passer. Plusieurs situations rendent l’assurance incontournable dans les faits.
Les cas où l’assurance est exigée :
l’obtention d’une carte de commerçant ambulant ou d’une AOT (autorisation d’occupation temporaire), par exemple pour une terrasse sur le domaine public ou un food truck ;
les véhicules possédés ou loués par l’entreprise : l’assurance est obligatoire et couvre au minimum la responsabilité du conducteur, ce qui concerne vos véhicules de livraison ou d’approvisionnement ;
la complémentaire santé collective de vos salariés : l’employeur doit la proposer et financer au moins 50 % de la cotisation. C’est une obligation de protection sociale, distincte de l’assurance de l’établissement ;
votre bail commercial, que vous soyez locataire, et très souvent votre banquier si vous financez le fonds ou les travaux.
En pratique, un bar ou un restaurant sans contrat d’assurance du local et sans responsabilité civile prend un risque que personne ne peut absorber seul. Si un client glisse sur un sol mouillé ou si une intoxication alimentaire touche plusieurs tables, la facture retombe sur vous, sur votre société et parfois sur votre patrimoine personnel.
Locataire ou propriétaire : qui assure quoi ?
C’est la question qui revient le plus souvent chez ceux qui cherchent une assurance pour un local commercial de restauration. La réponse dépend de votre statut et de ce que dit le bail.
Vous êtes locataire du local
Une société locataire doit souscrire une assurance pour son local. Elle peut couvrir le matériel, les aménagements et les stocks, ainsi que les dommages liés à l’incendie, à l’explosion, aux dégâts des eaux ou aux catastrophes naturelles.
Concrètement, votre contrat doit protéger :
ce qui vous appartient : cuisine équipée, chambres froides, mobilier de salle, bar, stocks de boissons et de denrées, caisse et informatique ;
les aménagements que vous avez financés : faux plafonds, hotte, plomberie ou électricité refaites à vos frais, agencement du comptoir ;
votre responsabilité de locataire envers le propriétaire : si un incendie parti de votre cuisine abîme l’immeuble, c’est ce qu’on appelle le risque locatif, et il peut aussi toucher les voisins (recours des voisins et des tiers) ;
votre activité : sans clients pendant la remise en état, le loyer, les salaires et les charges continuent de courir.
Ce que le bail commercial peut imposer
Lisez la clause d’assurance de votre bail avant de signer un contrat, pas après. Les baux commerciaux prévoient souvent l’une de ces dispositions :
l’obligation de justifier chaque année d’une assurance couvrant les risques locatifs, par une attestation à remettre au bailleur ;
le remboursement au bailleur de tout ou partie de la prime d’assurance de l’immeuble, parfois refacturée dans les charges ;
une clause de renonciation à recours, par laquelle l’une des parties ou les deux s’interdisent de se retourner contre l’autre après un sinistre, ce qui doit être signalé à votre assureur ;
des exigences sur le niveau des garanties, par exemple un capital minimal pour le matériel ou le mobilier.
Un réflexe utile : transmettez une copie du bail à votre conseiller ou à votre assureur au moment du devis. C’est lui qui vérifie que les garanties collent aux obligations que vous avez signées. Et si le bail évolue ou si vous ajoutez une terrasse, prévenez-le : une activité non déclarée est la première cause de discussion au moment d’un sinistre.
Vous êtes propriétaire des murs
Si vous possédez les murs de votre bar-restaurant, vous assurez le bâtiment lui-même, en plus du contenu et de l’activité. Les garanties de base sont les mêmes (incendie, dégâts des eaux, tempête, vol), mais le poste « bâtiment » entre dans le calcul. Pour l’assurance du local, la taille et la commune comptent dans le devis, comme le rappelle le portail officiel Service Public Entreprendre.
Si vous êtes propriétaire et que vous louez une partie de l’immeuble (un logement à l’étage, par exemple), signalez-le : le contrat se construit alors différemment, et il ne doit pas laisser de zone non couverte entre votre activité et celle de vos locataires.
Les garanties d’une multirisque pour bar et restaurant
Une multirisque professionnelle réunit plusieurs protections dans un seul contrat. Elle peut inclure une responsabilité civile professionnelle et protège le restaurateur, ses biens, ses clients et éventuellement ses salariés contre des accidents matériels, immatériels ou corporels. Pour un établissement de restauration, voici les garanties à regarder une par une.
Garantie | Ce qu’elle couvre pour un bar ou un restaurant | Question à poser |
|---|---|---|
Incendie et explosion | Local, matériel, stocks. Les cuisines (friteuse, hotte, gaz) sont le premier foyer de risque | Les installations de cuisson sont-elles déclarées ? |
Dégâts des eaux | Fuites, ruptures de canalisations, infiltrations qui touchent salle et réserves | Quelle franchise, et les recherches de fuite sont-elles incluses ? |
Vol et effraction | Caisse, alcool, matériel, dégradations de l’entrée | Quelles protections exige le contrat (serrure, alarme) ? |
Responsabilité civile exploitation | Dommages causés aux clients et aux tiers : chute, brûlure, bagage abîmé | Quel plafond pour les dommages corporels ? |
Intoxication alimentaire | Conséquences d’un repas ou d’un produit mis en cause | Quelles conditions d’hygiène le contrat pose-t-il ? |
Perte de marchandises réfrigérées | Stock perdu après une panne de froid ou de courant | La panne est-elle couverte, avec quel plafond ? |
Pertes d’exploitation | Marge brute et charges fixes pendant la fermeture après sinistre | Sur combien de mois, et sur quelle base de calcul ? |
Assistance 24h/24 | Dépannage, mise en sécurité, relogement de l’activité | Qui intervient et dans quels délais ? |
Les pertes d’exploitation, la garantie qu’on regrette de ne pas avoir
Les dégâts matériels se réparent. Ce qui fait fermer des établissements, c’est la durée sans recettes. Après un sinistre grave, la reconstruction peut s’étendre : la durée d’indemnisation de 12 mois est souvent jugée trop courte, selon l’analyse de France Assureurs rapportée sur ce site. Demandez la durée d’indemnisation de votre contrat et simulez un scénario : si votre cuisine est détruite, combien de temps faudrait-il pour rouvrir, entre l’expertise, les travaux et les nouvelles autorisations ?
L’intoxication alimentaire et le registre HACCP
Une garantie d’intoxication alimentaire est utile dès que vous servez des repas, mais elle n’est pas automatique. Certains contrats la conditionnent à la tenue à jour du registre HACCP. Lisez les conditions : traçabilité, relevés de température et plans de nettoyage ne sont pas que des obligations d’hygiène, ils conditionnent aussi votre indemnisation.
Bar, café, pizzeria, brasserie, hôtel-restaurant : adapter la couverture
Un même contrat générique ne convient pas à tous. Ce sont les risques propres à votre activité qui doivent guider les options.
Le bar et le café
L’exposition vient de l’accueil du public en soirée et de la consommation d’alcool : bagarres, chutes, dégradations, vol de caisse, stocks de boissons à forte valeur. Vérifiez que la responsabilité civile couvre bien l’activité de débit de boissons et que les dommages liés à la terrasse sont inclus. Pour ces profils, nous avons conçu une assurance pour bar-café, et des formules bar et café adaptées.
La pizzeria et la restauration rapide
Le four à bois ou à gaz, les cuissons à haute température et les livraisons concentrent les risques : incendie, brûlures, accidents de scooter pour les livreurs (qui relèvent d’une assurance véhicule). Notre offre assurance pizzeria et notre assurance fast-food reprennent ces points. Les kebabs, sushis, boulangeries et traiteurs ont aussi leur page dédiée, comme l’assurance kebab ou l’assurance restaurant sushi.
La brasserie et l’hôtel-restaurant
Salle plus grande, plus de couverts, plus de personnel : la responsabilité civile, la protection des salariés et les pertes d’exploitation pèsent davantage. Pour un hôtel-restaurant, il faut en plus regarder les chambres, les clients hébergés, leurs effets personnels et la cohérence entre les deux activités : un seul contrat qui ignore l’une des deux crée des trous. Pour les brasseries, voyez notre assurance brasserie.
Combien coûte une assurance de bar-restaurant
Il n’existe pas de tarif unique, et méfiez-vous des moyennes trop simples. Le devis dépend de l’activité, du chiffre d’affaires, du nombre de salariés, des locaux ou équipements et des antécédents de sinistres. Pour l’assurance du local, la taille et la commune comptent aussi.
Deux établissements de même taille peuvent donc payer très différemment :
un bar de nuit avec terrasse et un café de quartier fermé à 19 h ne présentent pas le même risque ;
un restaurant avec deux salariés et un autre avec quinze n’ont pas la même exposition en responsabilité et en protection du personnel ;
un local récent aux installations conformes et un local ancien aux installations électriques vieillissantes se tarifient différemment.
Chez Spoon, nos contrats pour la restauration démarrent à partir de 15 € par mois. Ce « à partir de » est un point d’entrée : le prix final dépend de votre profil et des garanties que vous retenez. Le devis en ligne prend quelques minutes et indique votre cotisation avant tout engagement.
Trois leviers pour garder la main sur la cotisation
Déclarer juste. Un chiffre d’affaires ou une activité mal déclarés peuvent réduire l’indemnisation. Mieux vaut un prix légèrement plus élevé qu’une couverture contestée.
Choisir la franchise en connaissance de cause. Une franchise plus élevée baisse la prime, mais vous la payez à chaque sinistre.
Ne garder que les garanties utiles, sans retirer celles qui protègent votre survie : responsabilité civile et pertes d’exploitation d’abord.
Notre point de vue : une multirisque ne s’achète pas comme une assurance auto
Nous n’assurons que des métiers de la restauration, et ce que nous voyons chaque jour tient en une idée : le meilleur contrat n’est pas le moins cher, c’est celui dont les garanties collent à votre façon de travailler. Un restaurateur qui ouvre, un bar qui change de gérant, une pizzeria qui lance la livraison : chaque changement modifie le risque, et le contrat doit suivre.
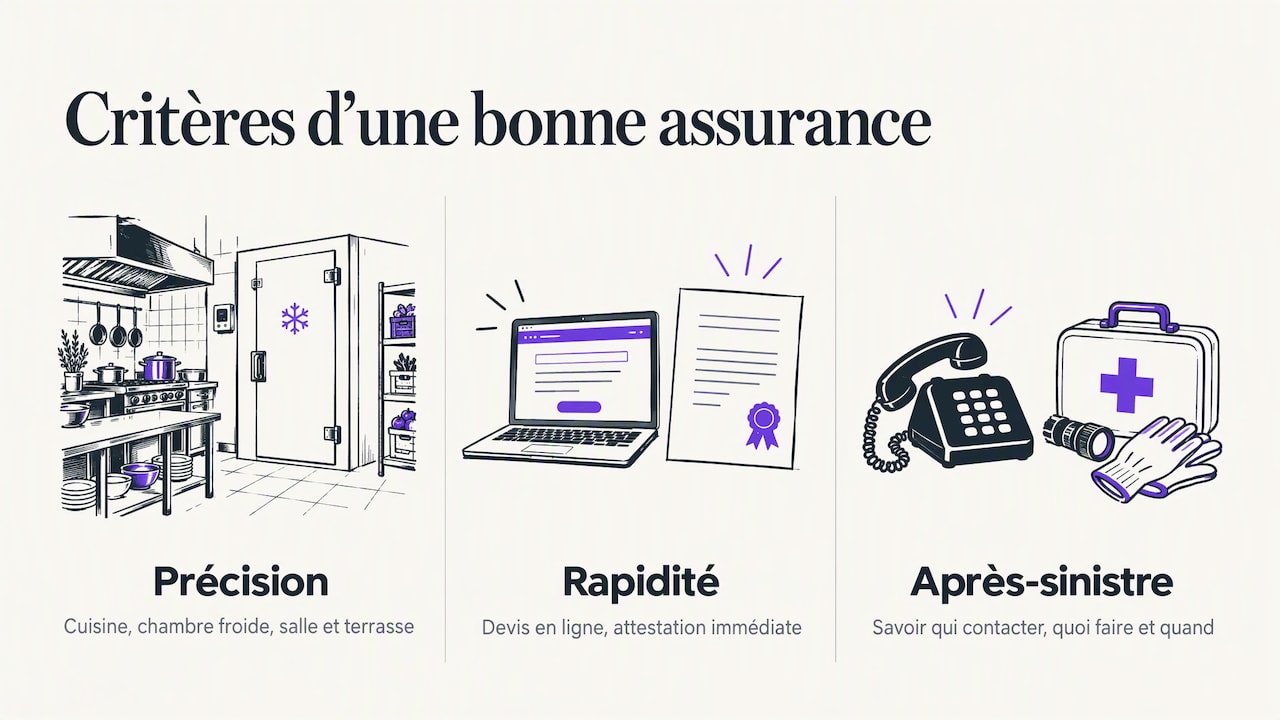
Nous pensons qu’une bonne assurance de restaurant se juge sur trois critères. D’abord, la précision : des garanties pensées pour une cuisine, une chambre froide, une salle et une terrasse, pas pour un commerce quelconque. Ensuite, la rapidité : devis en ligne, attestation immédiate pour votre bailleur ou votre banque, et un accompagnement pour choisir les garanties selon votre activité. Enfin, l’après-sinistre : savoir à qui s’adresser, quoi faire et dans quels délais, y compris le soir ou le week-end, grâce à des services d’urgence 24h/24.
Les assureurs généralistes savent assurer des commerces. Notre pari est que la spécialisation raccourcit les démarches et rend l’indemnisation plus lisible pour les restaurateurs.
— User
Comment choisir, étape par étape
Relisez votre bail. Repérez la clause d’assurance, les charges refacturées, une éventuelle renonciation à recours.
Listez ce que vous devez protéger : matériel, stocks, aménagements, licence, clients, salariés, chiffre d’affaires.
Choisissez les garanties vitales : incendie, dégâts des eaux, responsabilité civile, pertes d’exploitation, vol.
Ajoutez les garanties propres à votre métier : marchandises réfrigérées, intoxication alimentaire, terrasse, livraison.
Comparez des devis sur les mêmes bases : mêmes garanties, mêmes plafonds, mêmes franchises, même durée d’indemnisation.
Demandez l’attestation et transmettez-la à votre bailleur ou à votre banque.
Que faire en cas de sinistre
Les bons réflexes limitent les dégâts et protègent votre indemnisation. Le restaurateur doit sécuriser les lieux et déclarer le sinistre à son assureur dans les délais prévus par le contrat pour être indemnisé. Mettez en sécurité les personnes d’abord, coupez l’eau, le gaz ou l’électricité si nécessaire, photographiez les dégâts avant de nettoyer, conservez les factures et les relevés de stock, et contactez votre assureur sans attendre. Pour un vol, ajoutez le dépôt de plainte.
Une assurance pensée pour la restauration
Si vous cherchez à assurer un bar, un restaurant, un café ou une pizzeria, que vous soyez locataire ou propriétaire, nous proposons une multirisque dédiée aux métiers de la restauration : incendie, dégâts des eaux, intoxications alimentaires, chutes de clients ou de salariés, pertes de marchandises réfrigérées, vol ou effraction, responsabilité civile occupant, pertes d’exploitation et services d’urgence 24h/24.
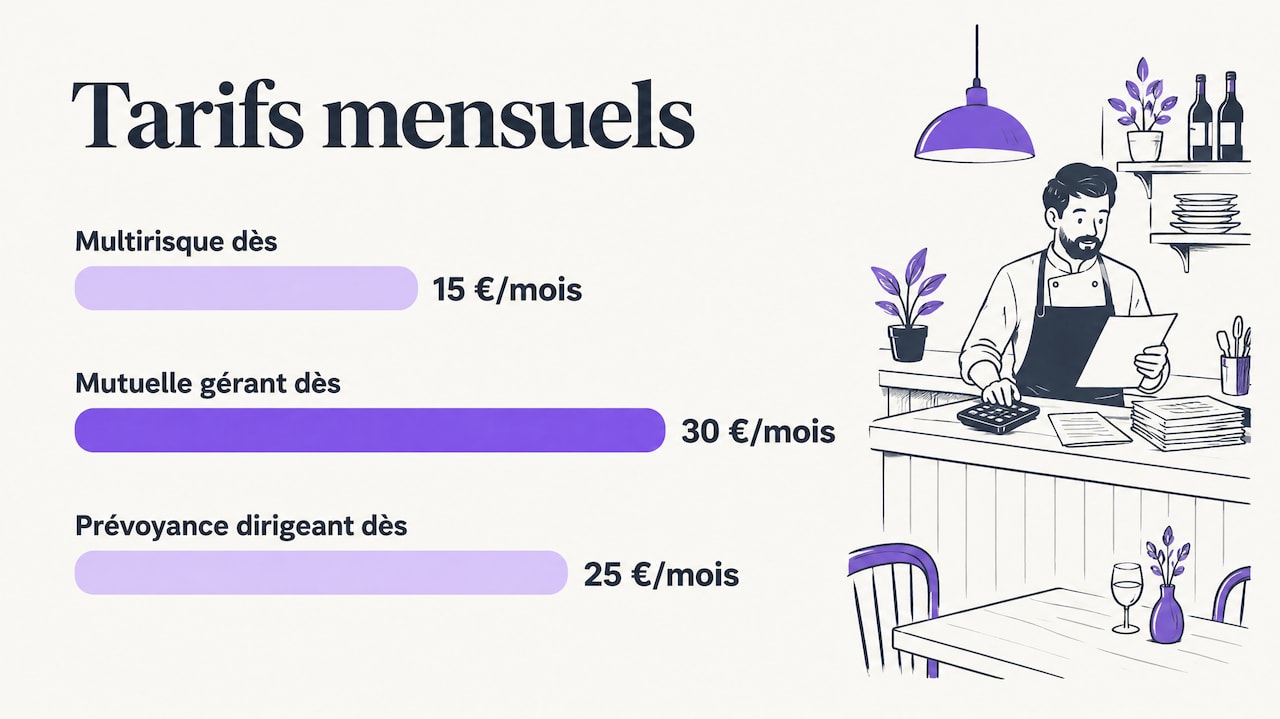
Le devis se fait en ligne, l’attestation est délivrée immédiatement, et nous vous aidons à choisir les garanties selon votre activité. Les formules démarrent à partir de 15 € par mois. Nous proposons aussi, pour vous-même, une mutuelle du gérant de restaurant à partir de 30 € par mois et une prévoyance du dirigeant à partir de 25 € par mois.
Obtenez votre devis d’assurance restaurant en ligne et recevez votre attestation sans paperasse.
FAQ
Une assurance est-elle obligatoire pour ouvrir un bar ou un restaurant ?
Pas de façon générale : la loi n’impose pas d’assurance pour exercer en restauration. Elle devient nécessaire pour certaines autorisations (commerce ambulant, AOT), pour les véhicules de l’entreprise, et votre bail ou votre banque l’exigent généralement. Souscrire une multirisque avec responsabilité civile reste, dans les faits, indispensable.
Je suis locataire : dois-je assurer le local ?
Oui, une société locataire doit assurer son local, ce qui peut inclure matériel, aménagements et stocks, avec les dommages d’incendie, d’explosion, de dégâts des eaux ou de catastrophes naturelles. Votre bail précise souvent le détail : demandez-en une copie à votre conseiller au moment du devis.
Quelle différence entre responsabilité civile et multirisque ?
La responsabilité civile couvre les dommages que vous causez à des tiers, clients compris. La multirisque est un contrat plus large qui peut inclure cette responsabilité civile et ajoute la protection de vos biens et de votre activité : incendie, dégâts des eaux, vol, pertes d’exploitation.
Qu’est-ce qui fait varier le prix de l’assurance d’un bar-restaurant ?
L’activité, le chiffre d’affaires, le nombre de salariés, les locaux et équipements et vos antécédents de sinistres comptent, comme l’indique Service Public Entreprendre. Pour le local, la taille et la commune pèsent aussi. Chez Spoon, les contrats démarrent à partir de 15 € par mois et le devis en ligne donne votre tarif précis.
Mes salariés doivent-ils avoir une mutuelle ?
Oui : l’employeur doit proposer une complémentaire santé collective et financer au moins 50 % de la cotisation. Cette obligation relève de la protection sociale et se règle en plus de l’assurance de votre établissement.
Sources
Ouvrir un restaurant | Service Public Entreprendre
Assurances de la société | Service Public Entreprendre
Assurance multirisque professionnelle pour restaurant
Recommandations
Assurance bar-café : prix et devis en ligne
Assurance brasserie
Assurance fast-food et restauration rapide
Assurance crêperie : garanties et devis
Made with BabyLoveGrowth, the backlink builder